Crédito rural é dinheiro emprestado por um banco, com regras pensadas para o tempo do campo. Ele ajuda a plantar, a tratar o rebanho ou a comprar uma máquina, e a conta chega em parcelas. O problema aparece depois da assinatura: quanto da parcela é juro? Quanto eu devo no total? Quando vence a próxima?
Este texto explica o básico, com um exemplo resolvido, e mostra como controlar o financiamento da propriedade no AgroMob.
Texto educativo. As condições do seu financiamento são as do contrato assinado com o banco. O tratamento contábil e tributário deve ser confirmado com o seu contador.
Para que serve cada tipo de crédito rural
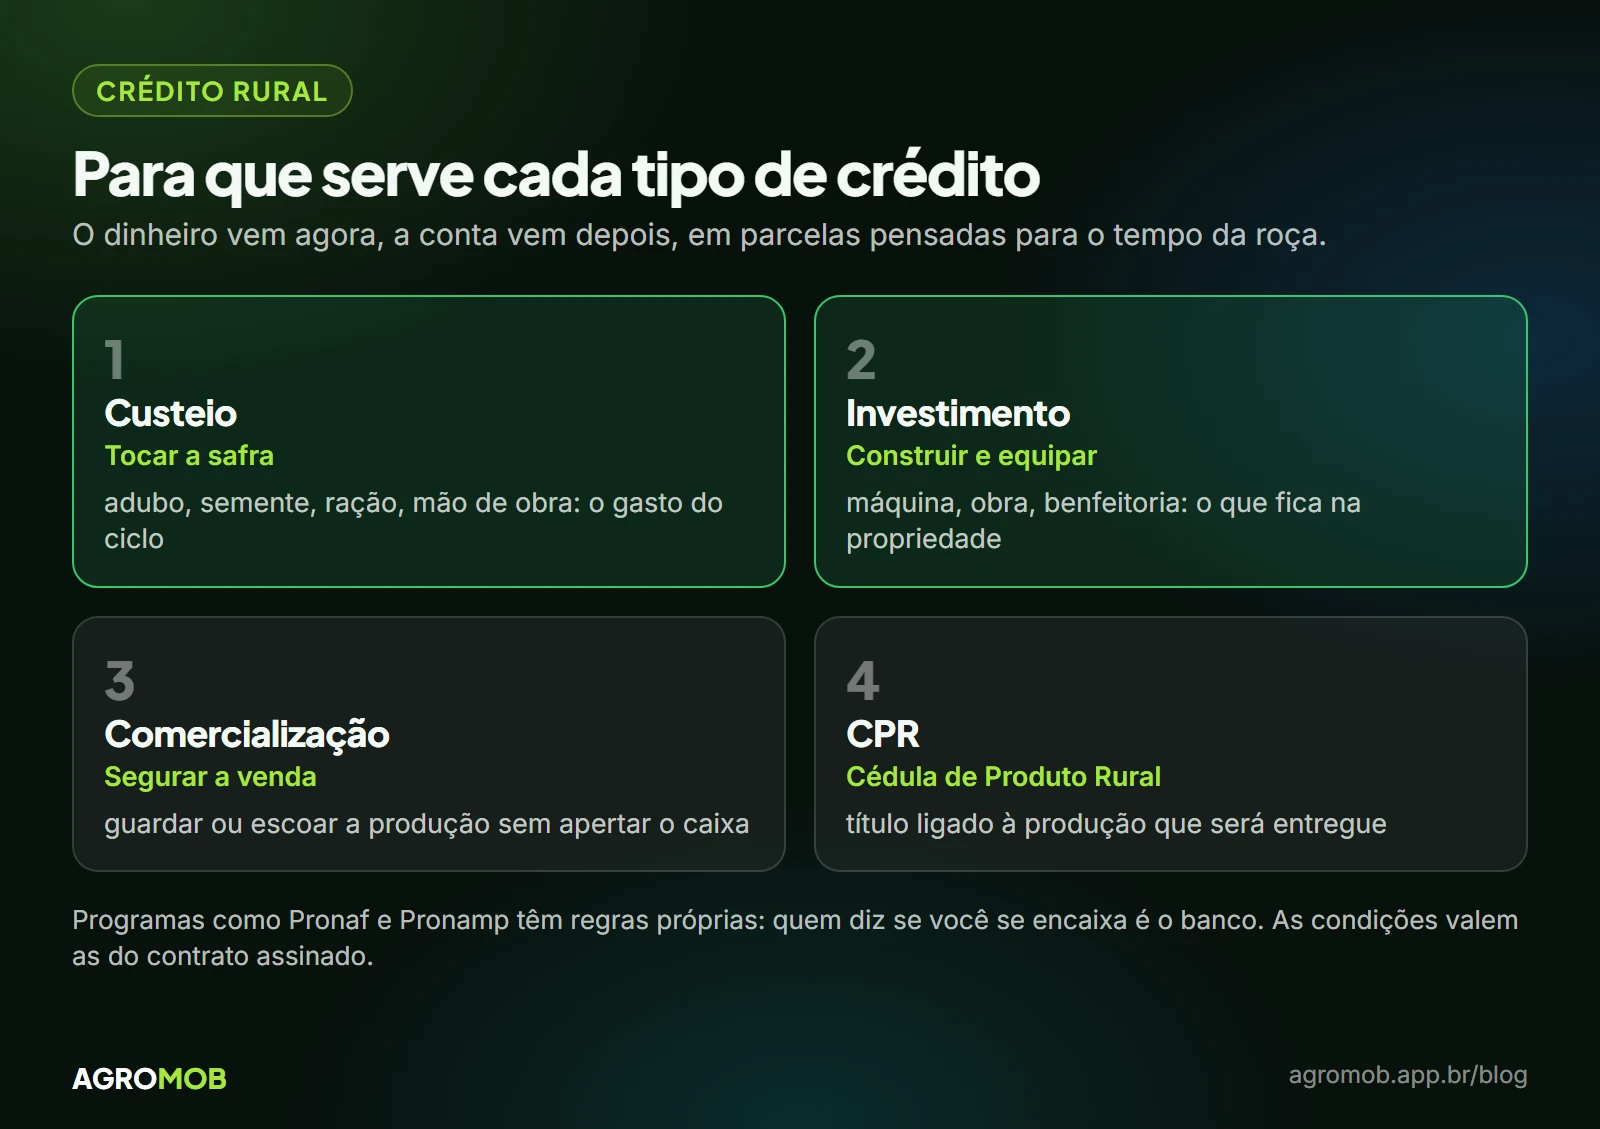
- Custeio: o gasto do ciclo, como adubo, semente, ração e mão de obra.
- Investimento: máquina, obra e benfeitoria, o que fica na propriedade.
- Comercialização: guardar ou escoar a produção sem apertar o caixa.
- CPR (Cédula de Produto Rural): título ligado à produção que será entregue.
Programas como o Pronaf e o Pronamp têm regras próprias. Quem diz se você se encaixa é o banco.
Juros ao ano: por que 12% ao ano não é 1% ao mês
Os juros do contrato costumam vir ao ano, como taxa efetiva. 12% ao ano não são 1% ao mês: convertidos do jeito certo, dão cerca de 0,95% ao mês. Por isso o AgroMob faz a conversão antes de calcular cada parcela.
Price ou SAC: um exemplo resolvido
Existem dois jeitos muito comuns de dividir a dívida em parcelas. Os dois pagam tudo; muda o caminho.
- Price (prestação igual): as parcelas ficam quase iguais. No começo, uma parte maior é juros.
- SAC (parcela que cai): o principal é dividido em partes iguais e os juros caem junto com o saldo. A primeira parcela é a maior.
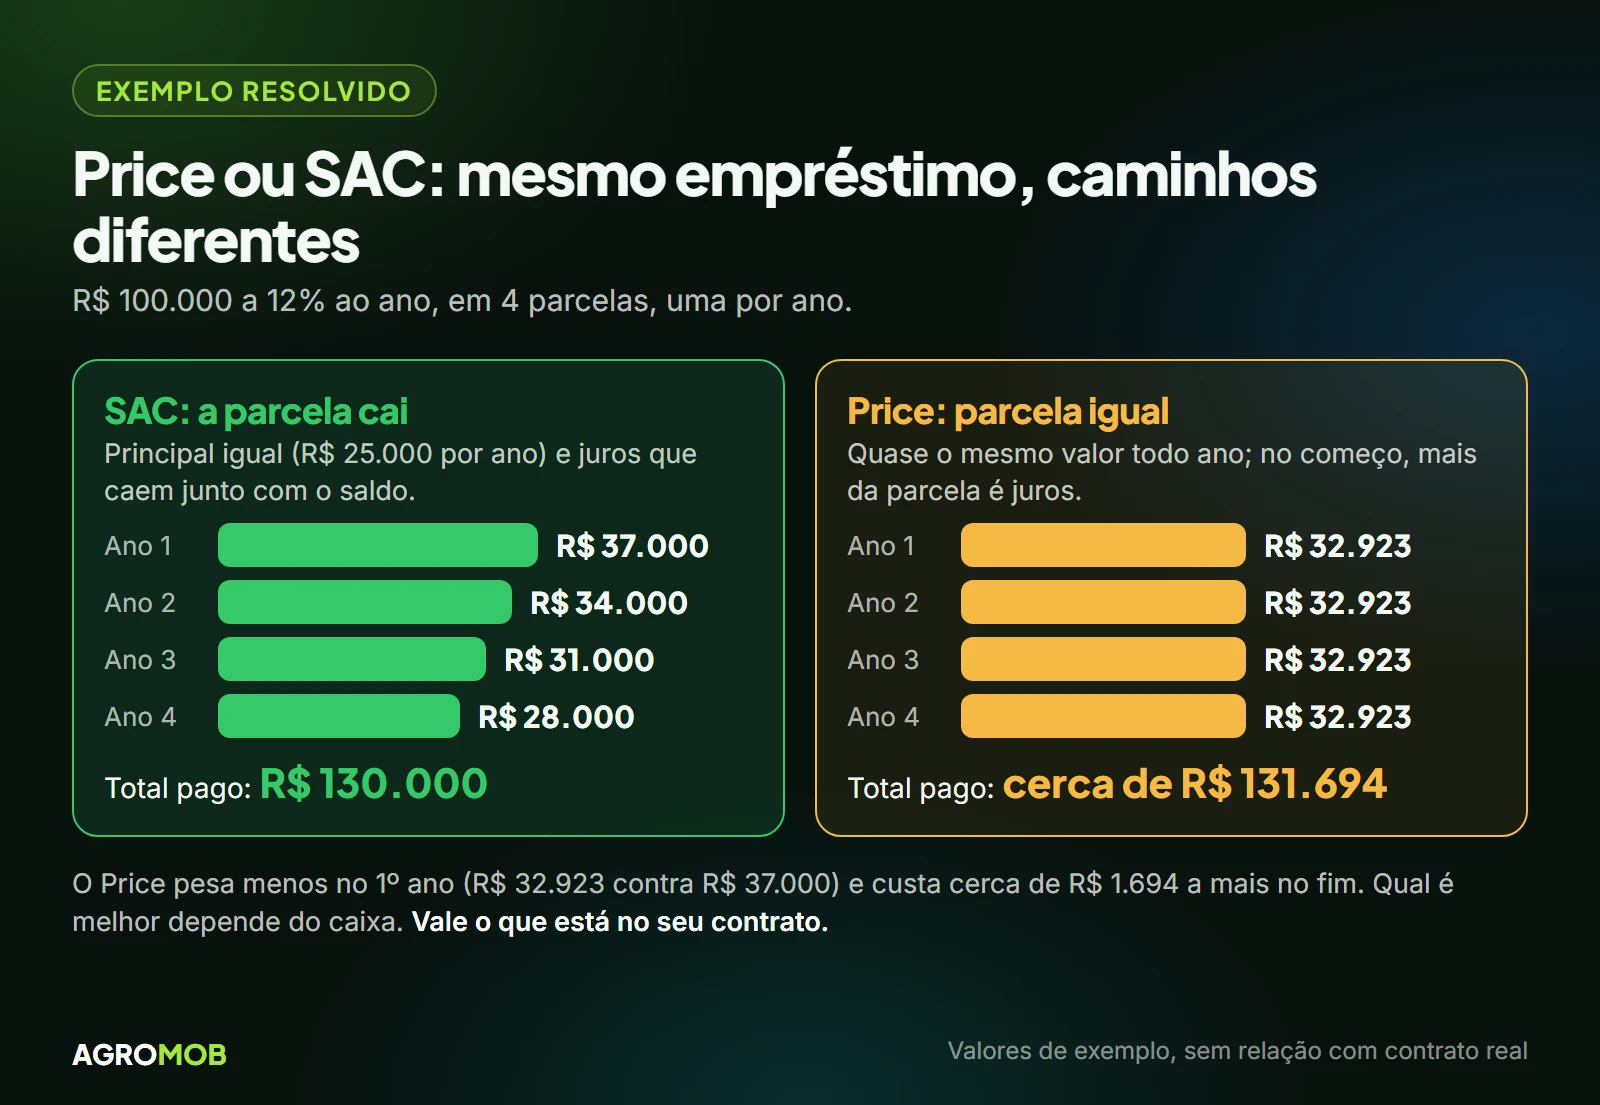
No exemplo de R$ 100.000 a 12% ao ano, em quatro parcelas anuais, o SAC tem principal de R$ 25.000 por ano e juros de R$ 12.000, R$ 9.000, R$ 6.000 e R$ 3.000. As parcelas ficam em R$ 37.000, R$ 34.000, R$ 31.000 e R$ 28.000, e o total pago é R$ 130.000. No Price, cada parcela fica perto de R$ 32.923, e o total é de cerca de R$ 131.694.
O Price pesa menos no primeiro ano (R$ 32.923 contra R$ 37.000) e custa cerca de R$ 1.694 a mais no fim. Qual é melhor depende do caixa. Vale o que está no seu contrato.
Carência, periodicidade e garantia: o que olhar antes de assinar
- Carência: quantos períodos você paga só juros antes de começar a pagar o principal.
- Periodicidade: parcelas todo mês, a cada 3 meses, a cada 6 meses ou uma vez por ano, na safra.
- Garantias: penhor da safra, hipoteca, aval ou alienação fiduciária do bem financiado.
- Custo total: a soma de principal, juros e encargos, e não só o valor da parcela.
- O que acontece se você atrasar, amortizar ou pedir prorrogação.
Onde o controle costuma falhar
- O cronograma do banco fica num PDF e a planilha tem outra conta.
- A parcela vence sem aviso porque ninguém a lançou no financeiro.
- Ninguém sabe a dívida total somando todos os contratos.
- O custo dos juros some no “geral” e não se sabe de qual atividade ele é.
- Uma amortização ou prorrogação muda o cronograma e a planilha não acompanha.
Como controlar o crédito rural no AgroMob
O módulo Crédito rural (menu Financeiro, Crédito rural) reúne o contrato, as parcelas e o endividamento no mesmo lugar. Os prints abaixo são do ambiente de demonstração, com valores fictícios.
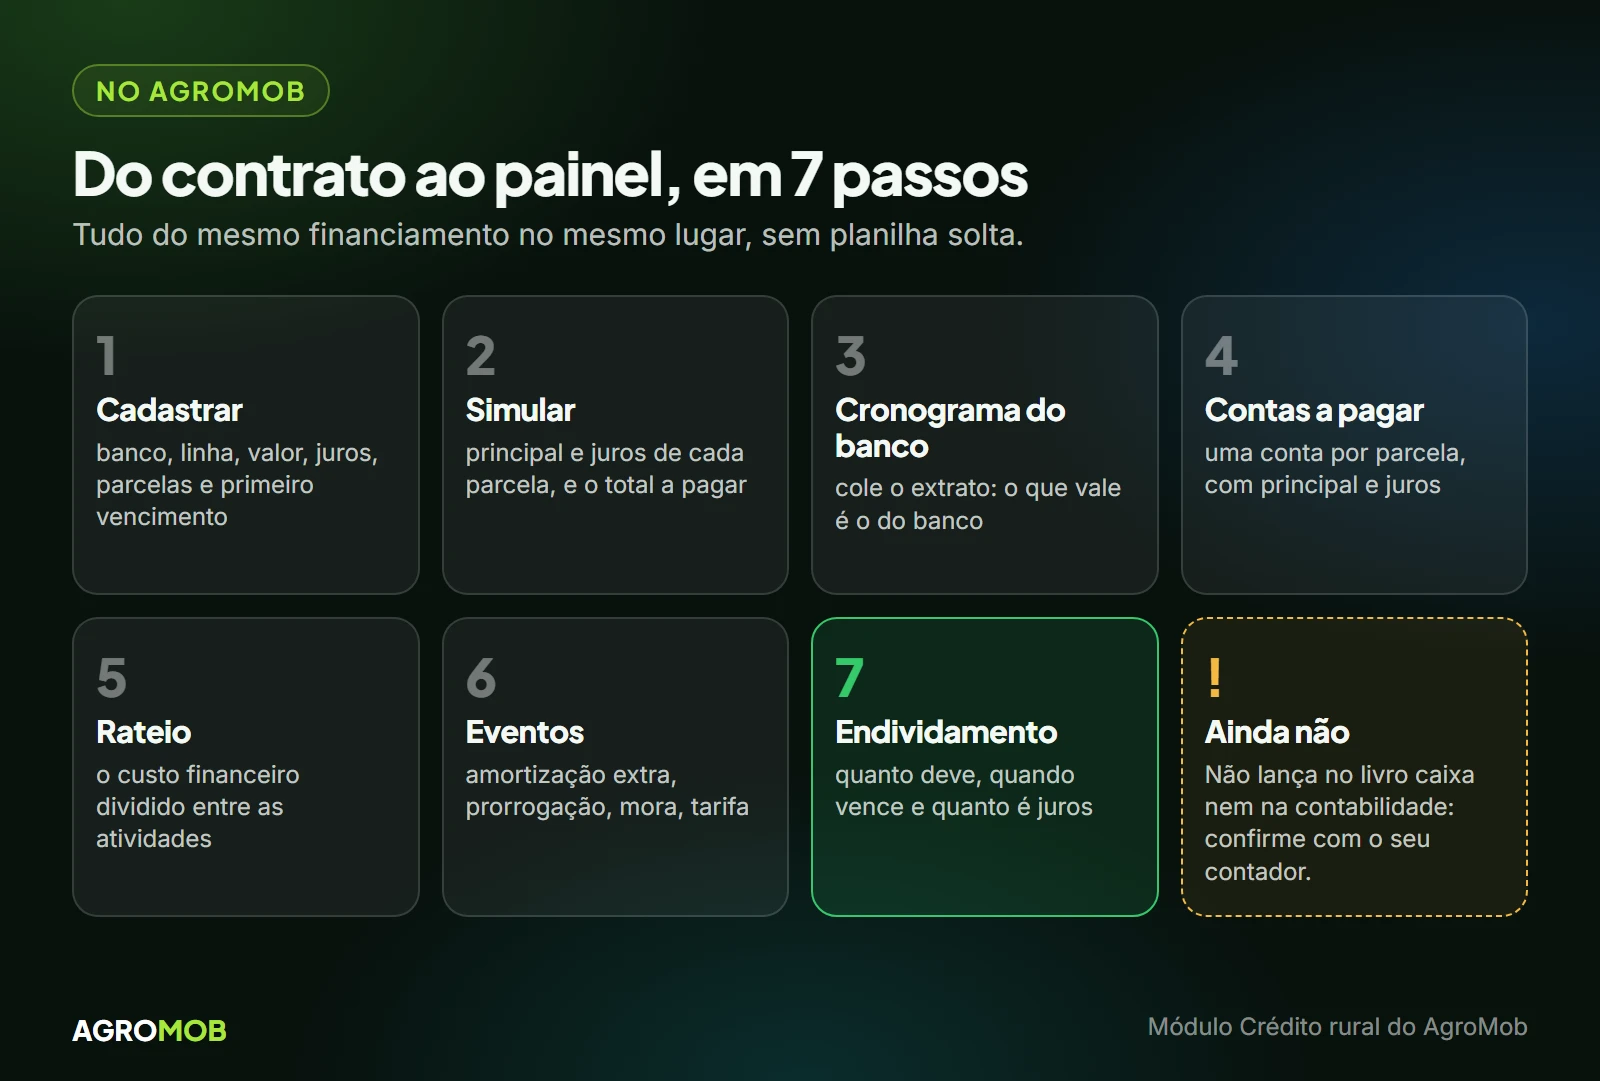
1. Cadastre o contrato e veja a lista
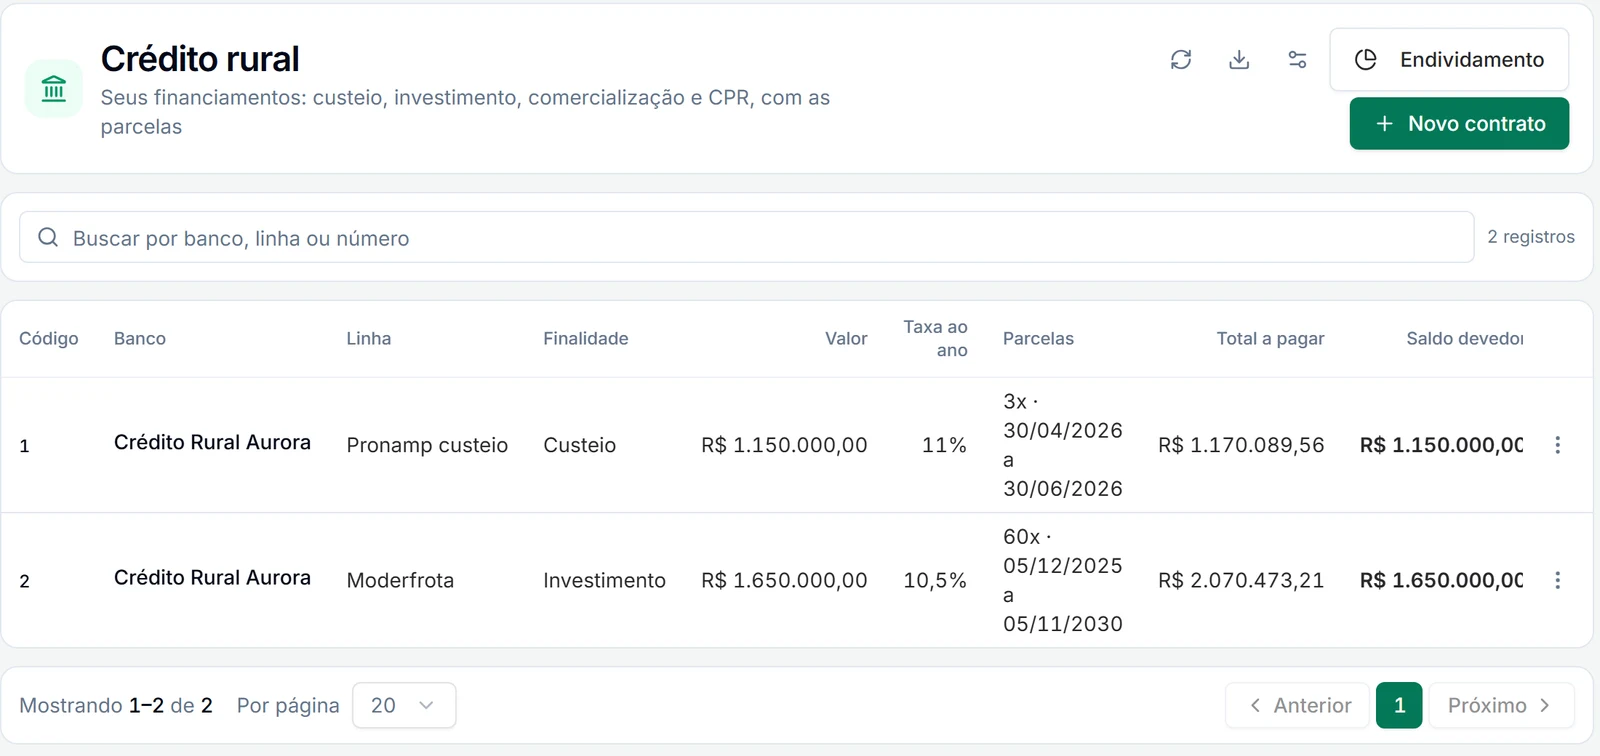
Lista de contratos no ambiente de demonstração, com valores fictícios.
Toque em Novo contrato e informe o banco, a linha ou programa, para que serve o dinheiro, o valor, os juros ao ano, o número de parcelas e o primeiro vencimento. Escolha de quanto em quanto tempo paga e se há carência. A lista mostra cada contrato com o saldo devedor.
2. Simule e veja principal e juros de cada parcela
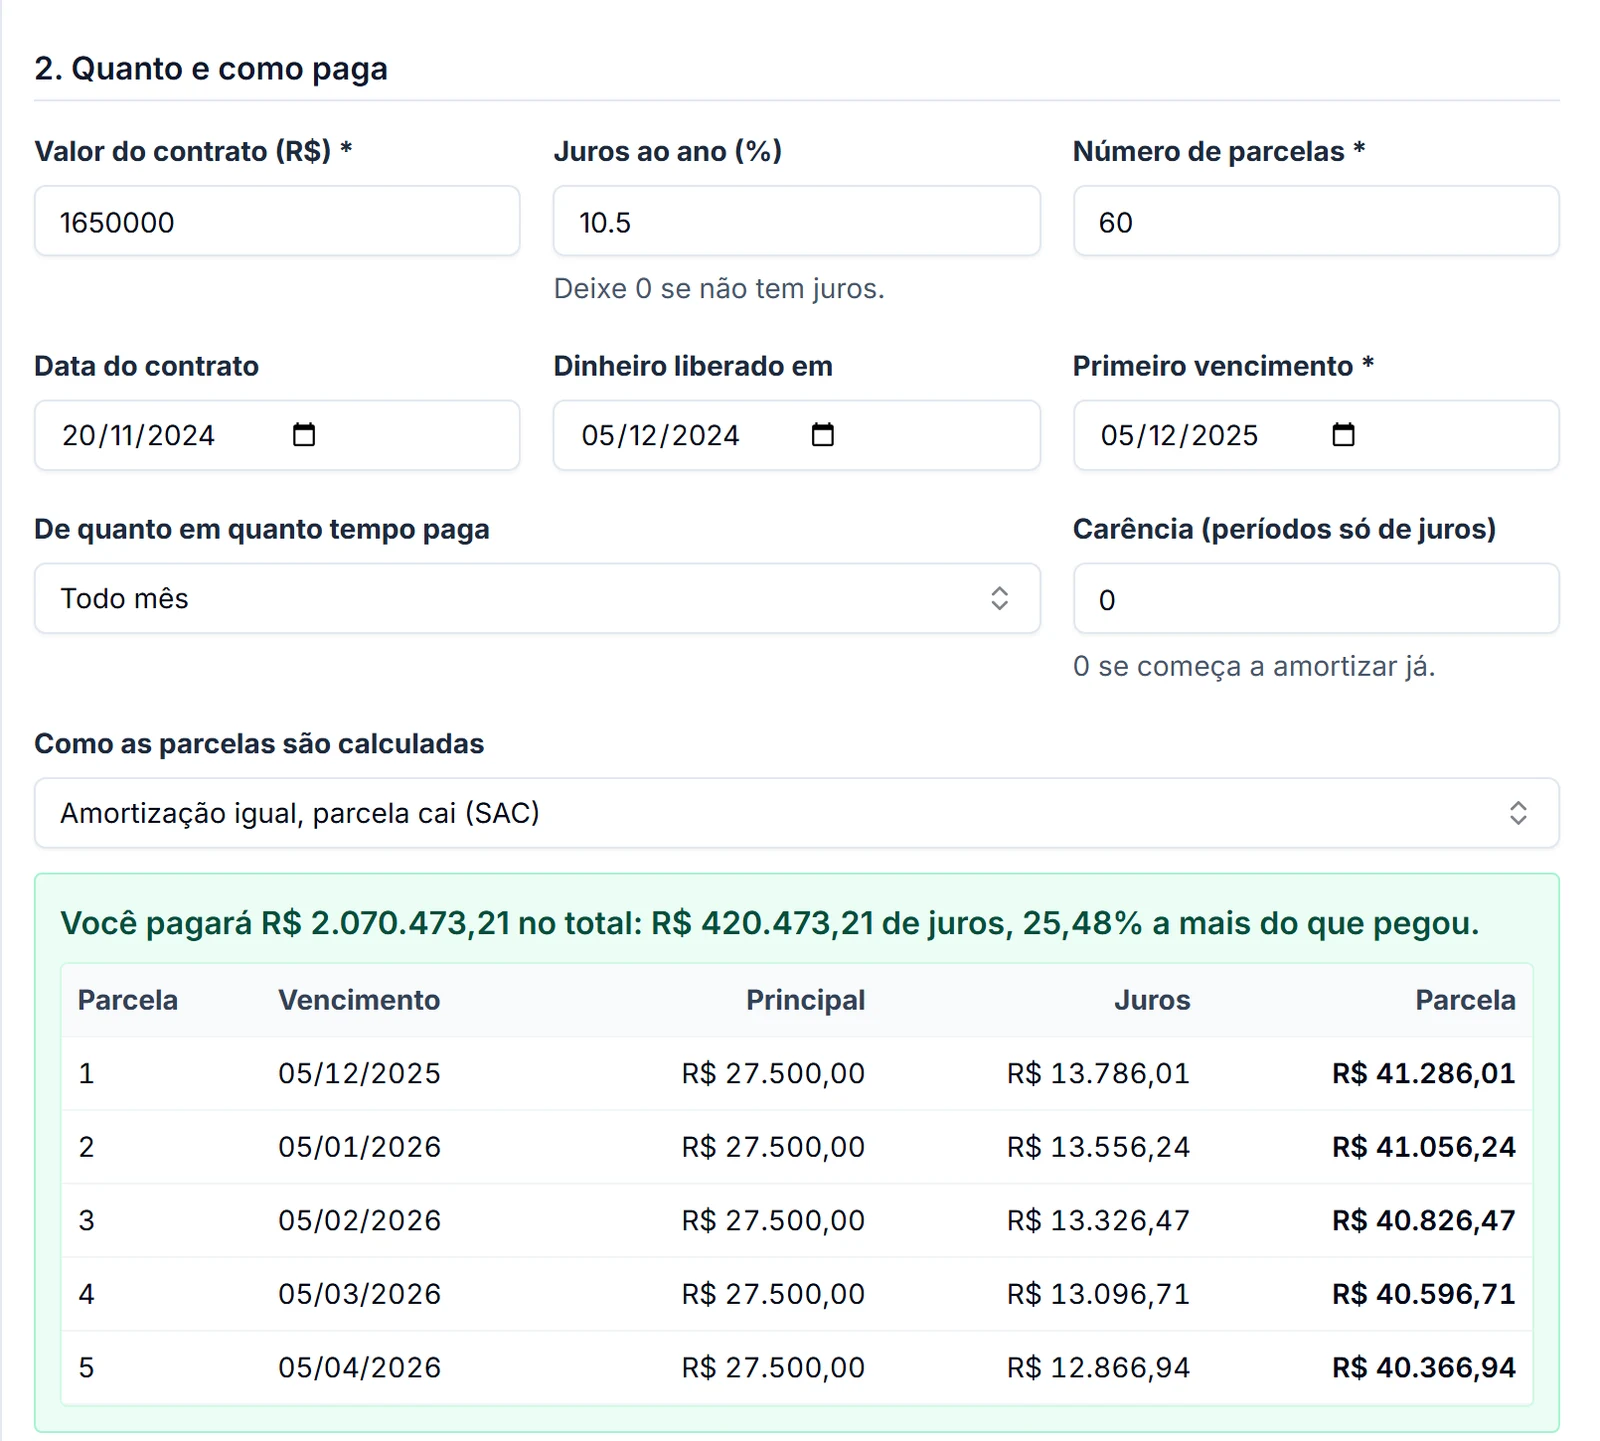
Simulação de um financiamento fictício de R$ 1.650.000 a 10,5% ao ano, em 60 parcelas mensais pelo SAC.
Assim que o primeiro vencimento é preenchido, o sistema escreve quanto você vai pagar no total e quanto é juro, e mostra a tabela com principal, juros e valor de cada parcela. É uma conta de referência.
3. Use o cronograma do banco
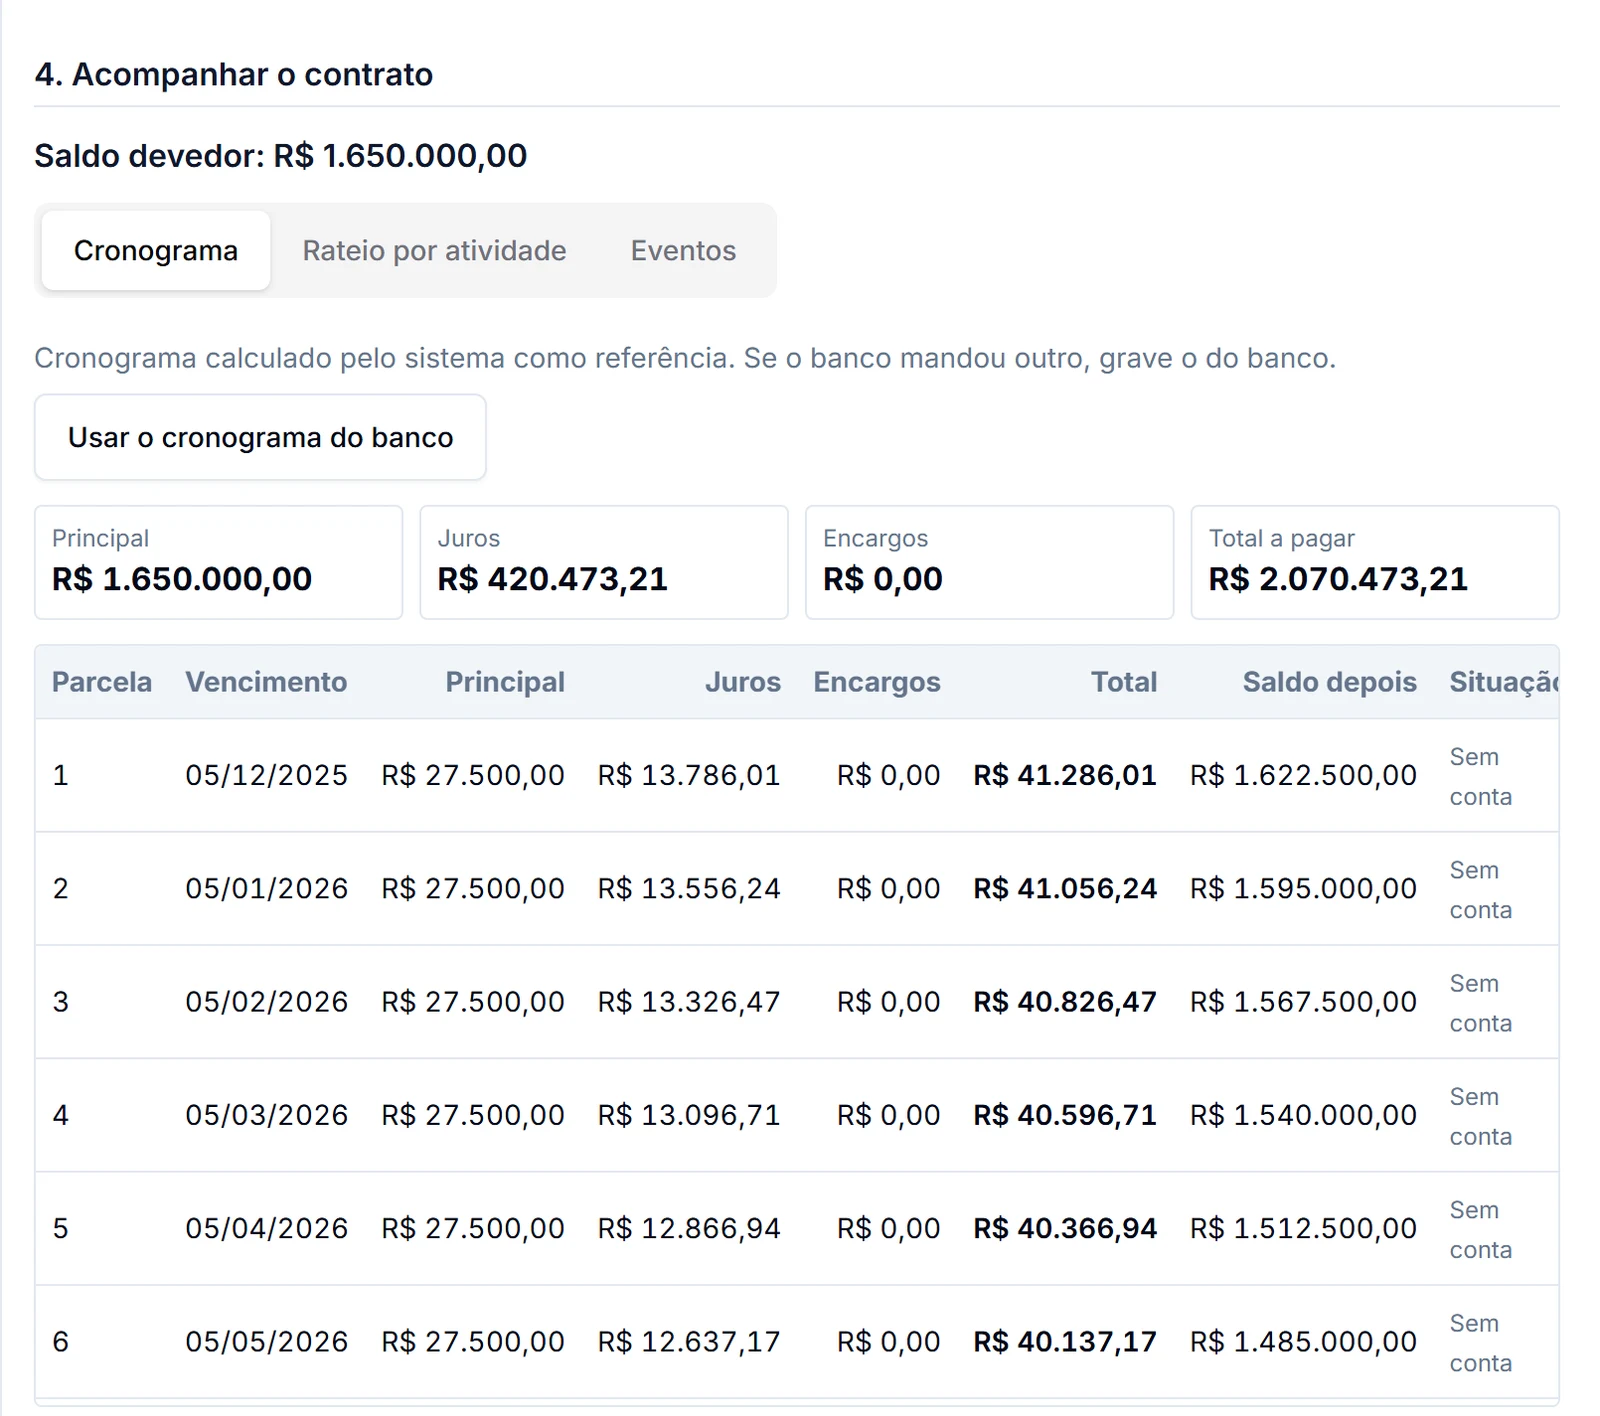
Se o banco mandou o extrato, o que vale é o do banco. Cole as linhas (data, principal, juros e encargos, uma parcela por linha) ou digite a tabela. O principal das parcelas precisa fechar o valor do contrato.
4. Gere as contas a pagar
Escolha o banco no cadastro de fornecedores e a forma de pagamento e gere as contas. Cada parcela vira uma conta a pagar, com o vencimento e o principal e os juros daquela parcela no texto. Depois de gerar, valor, juros, parcelas e primeiro vencimento não mudam mais no cadastro: para mudar o que falta pagar, use os eventos.
5. Divida o custo entre as atividades
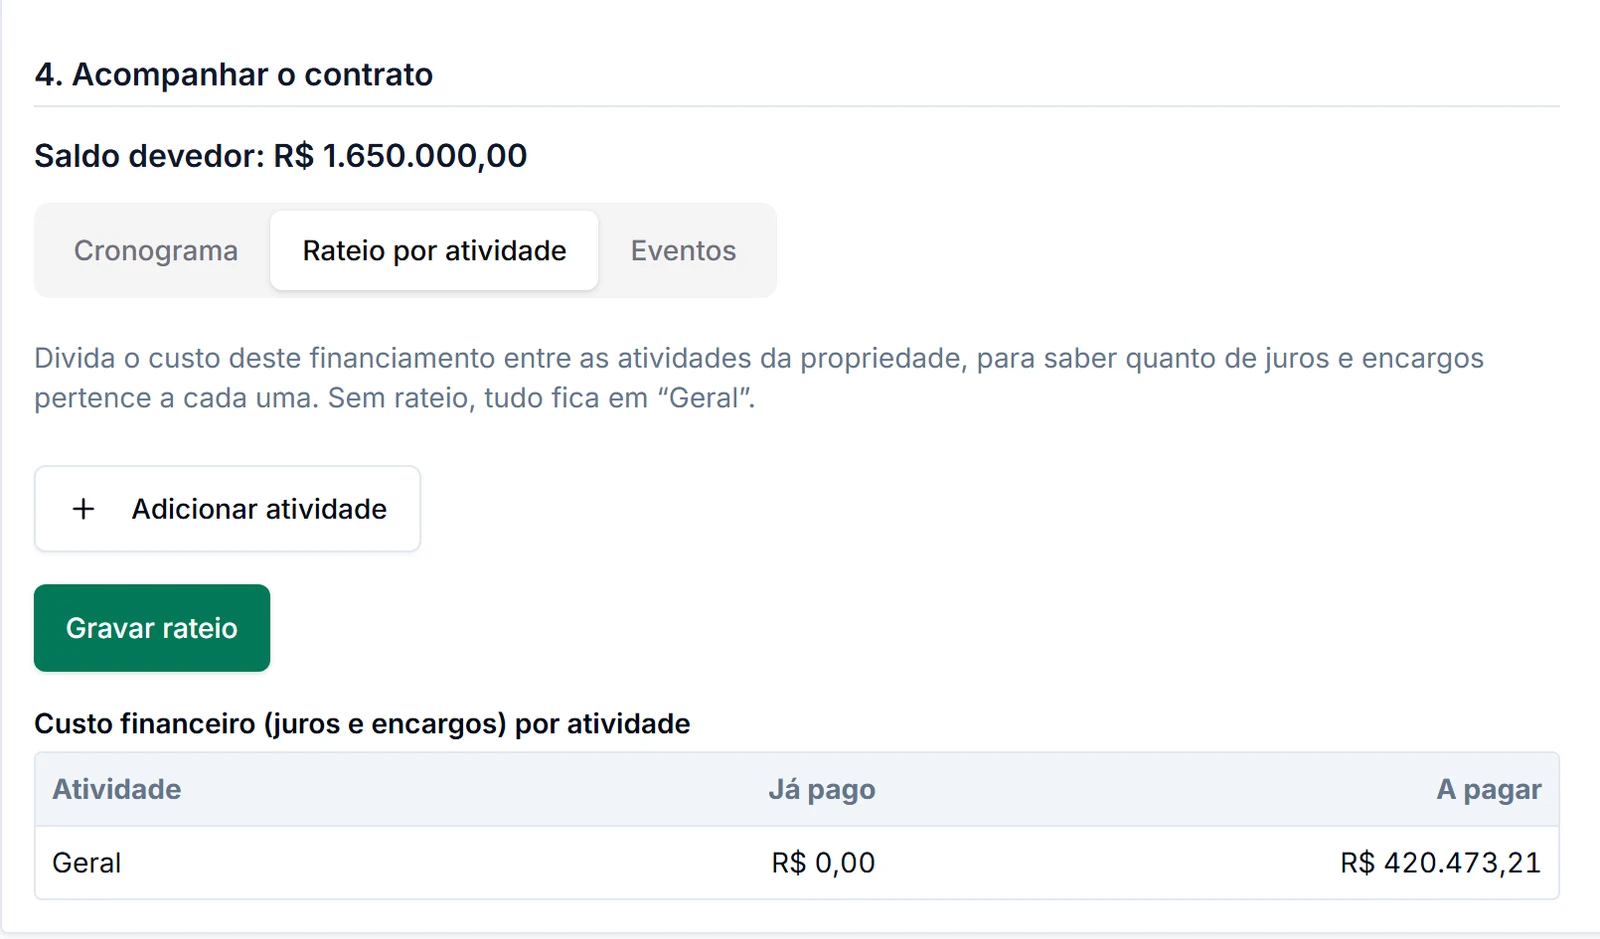
Diga quanto do financiamento pertence a cada atividade, por exemplo 60% leite e 40% lavoura de milho. Precisa fechar 100%. A tela mostra o custo financeiro de cada atividade, o que já foi pago e o que falta. Sem rateio, o custo fica em “Geral”. Por enquanto, o rateio não alimenta o custo do litro de leite nem do lote.
6. Registre o que acontece depois de assinado
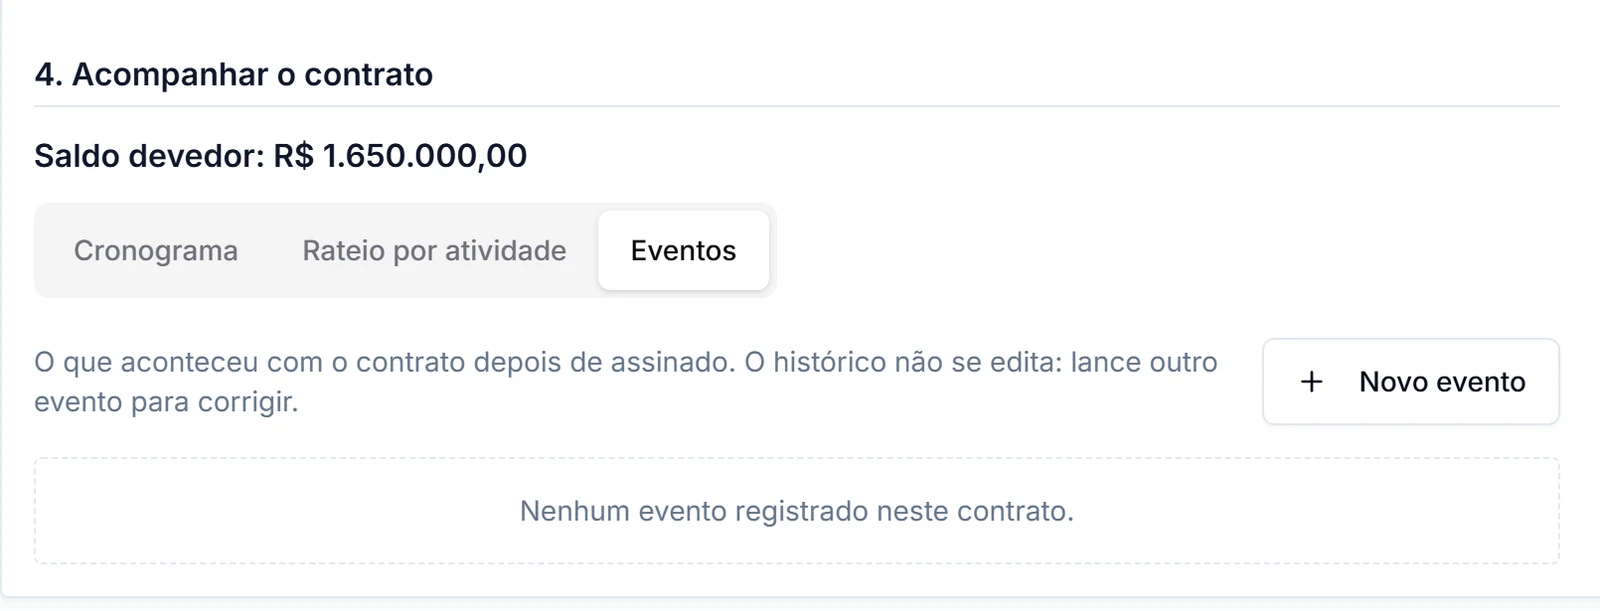
Em Eventos, registre a amortização extra (manter a parcela e terminar antes, ou manter o prazo e baixar a parcela), a prorrogação, o pagamento parcial, os juros de mora e multa, a tarifa, o IOF ou o seguro, e a liberação do crédito. O histórico não se edita: para corrigir, lance outro evento.
7. Acompanhe o endividamento
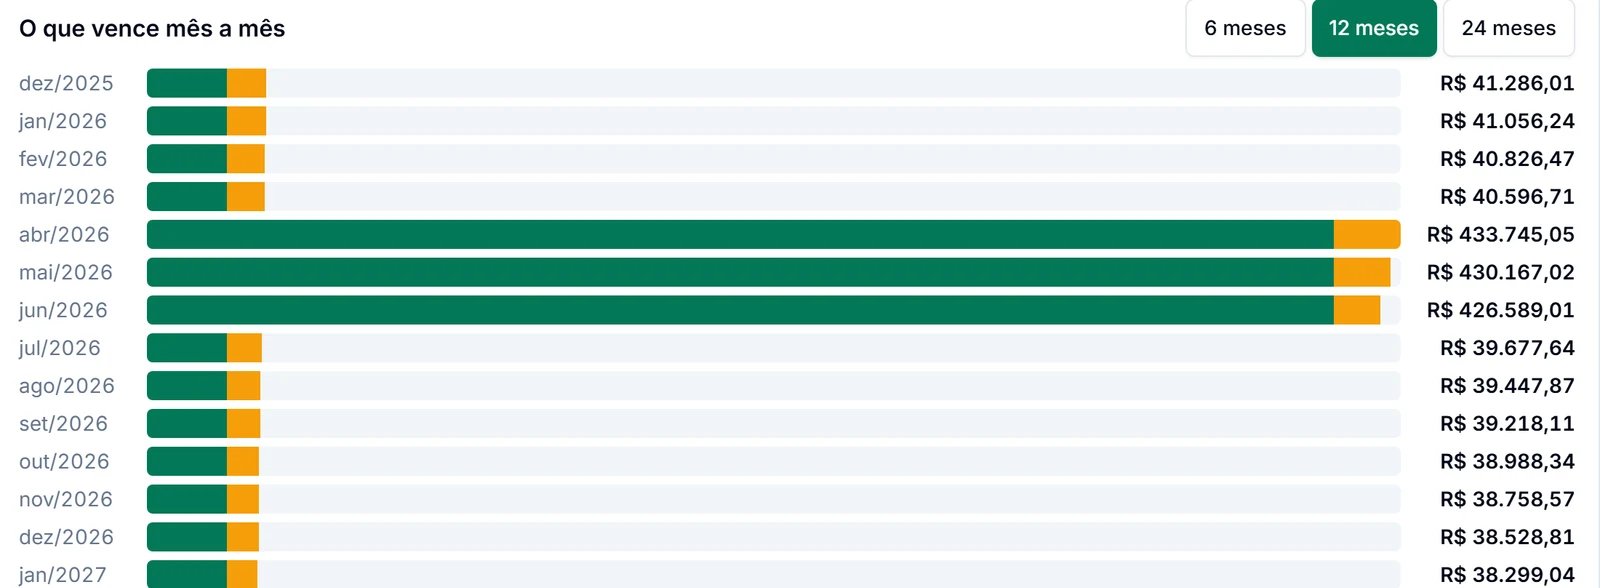
O painel Endividamento soma todos os contratos: o saldo devedor, quanto vence nos próximos 12 meses e quanto depois, os juros ainda por vir, o que está vencido e não pago, um gráfico do que vence mês a mês (principal e juros) e as parcelas vencidas ou que vencem em 15 dias. O Roque também responde “quanto devo de financiamento” e “quando vence a próxima parcela”.
O que o módulo faz e o que ainda não faz
| Já faz hoje | Ainda não faz |
|---|---|
| Calcula as parcelas (Price, SAC ou sem juros), separando principal e juros | Lançar o financiamento no livro caixa (LCDPR) e na contabilidade |
| Aceita o cronograma que o banco mandou | Lançar a entrada do dinheiro liberado |
| Gera uma conta a pagar por parcela | Usar o rateio no custo do litro de leite ou do lote |
| Divide o custo financeiro entre as atividades | Conciliar a parcela com o extrato bancário |
| Registra amortização, prorrogação, mora e tarifas | |
| Mostra o endividamento e os vencimentos |
A simulação é uma conta de referência: vale o que está no contrato com o banco. O sistema mostra a separação entre juros e principal, mas como cada parte entra na contabilidade e no imposto é decisão para o seu contador.
Perguntas frequentes
Os juros do crédito rural são mensais?
Costumam ser informados ao ano, como taxa efetiva. 12% ao ano equivalem a cerca de 0,95% ao mês, e não a 1%.
Price ou SAC: qual é melhor?
Depende do caixa. O Price tem parcelas quase iguais e pesa menos no começo. O SAC começa maior e costuma pagar menos juros no total. Vale o que está no contrato.
O AgroMob substitui o contrato ou o banco?
Não. O contrato assinado é o que vale. O AgroMob ajuda a conferir e a acompanhar; se o banco mandou o extrato, grave o cronograma do banco.
O AgroMob lança o financiamento no livro caixa e na contabilidade?
Ainda não. O módulo mostra a separação entre principal e juros; os lançamentos fiscais e contábeis dependem da confirmação do seu contador.
Dá para dividir o custo do financiamento entre leite e lavoura?
Sim, pelo rateio por atividade, que precisa fechar 100%. Ele mostra o custo financeiro de cada atividade, mas ainda não entra no custo do litro de leite.
Quer ver o seu financiamento no painel?
Conheça o AgroMob para o produtor rural e veja o Crédito rural junto com o financeiro, o livro caixa e a gestão da propriedade.
Texto de 6 de novembro de 2026. Os valores dos prints e dos exemplos são fictícios. Este conteúdo é educativo e não substitui o contrato do banco nem a orientação do seu contador.
Escrito por
Fernando Damke
CEO da AgroMob
Fernando Damke é contador, mestre em Administração pela Universidade Estadual do Oeste do Paraná (Unioeste) e CEO da AgroMob. Neste blog, escreve sobre impostos, obrigações fiscais e gestão da propriedade, com a rotina do produtor como ponto de partida.