Se você vende produto da sua propriedade com nota fiscal, vai notar: a partir de 1º de dezembro de 2026, o papel que acompanha a mercadoria muda de cara. Esse papel é o DANFE, a versão impressa (ou em PDF) da nota fiscal eletrônica, a NF-e.
Não precisa se assustar. A mudança é de desenho, não de rotina. Abaixo está o que muda, quando, e o que você precisa fazer (quase nada).
O que é o DANFE, em uma frase
É a folha que viaja com o caminhão ou fica com o comprador, com a chave de acesso e os valores da nota. A nota de verdade é o arquivo digital (o XML). O DANFE é só o jeito de ler esse arquivo no papel.
Os prazos
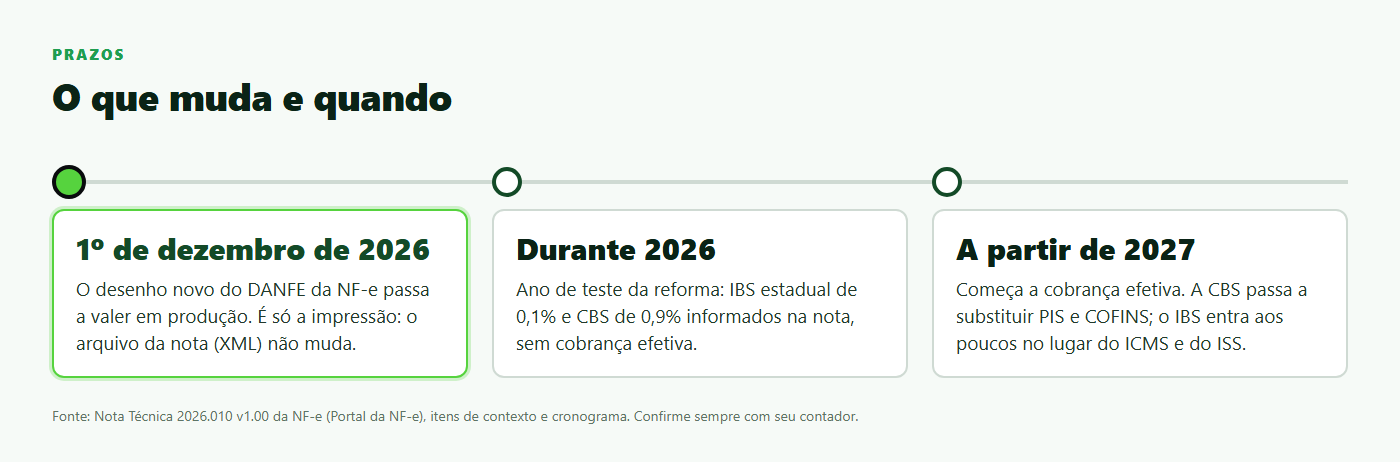
- 1º de dezembro de 2026: o desenho novo do DANFE da NF-e entra em produção, conforme a Nota Técnica 2026.010 (versão 1.00) do Portal da NF-e.
- Durante 2026: é o ano de teste da reforma tributária. A nota já pode trazer o IBS estadual de 0,1% e a CBS de 0,9%, sem cobrança efetiva.
- A partir de 2027: começa a cobrança efetiva. A CBS passa a substituir o PIS e a COFINS, e o IBS entra aos poucos no lugar do ICMS e do ISS.
IBS e CBS são os dois impostos novos sobre o consumo criados pela reforma tributária. Pense neles como os "substitutos" dos impostos que você já conhece.
Antes e depois
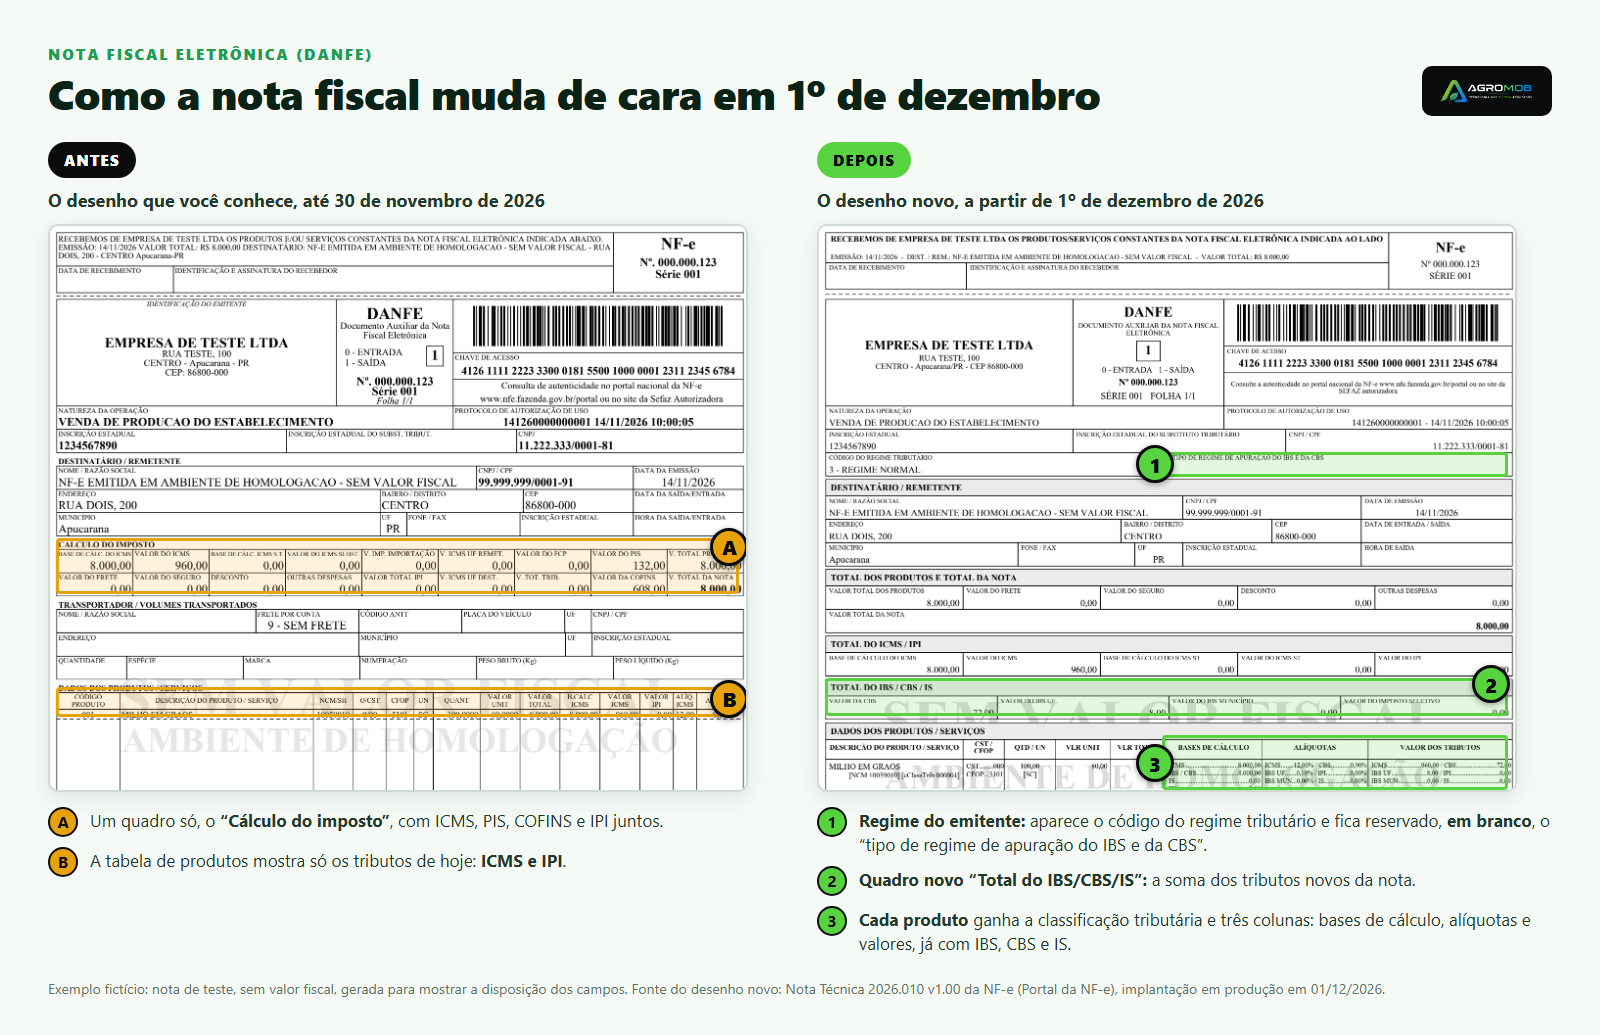
Nota de teste, fictícia e sem valor fiscal, usada só para mostrar a disposição dos campos.
O que continua igual: chave de acesso, código de barras, dados do emitente e do destinatário, valores dos produtos e o ICMS.
O que muda:
- Regime do emitente. Aparece o código do regime tributário da empresa. Também fica reservado um campo chamado "tipo de regime de apuração do IBS e da CBS". Segundo a própria NT, esse campo não deve ser preenchido por enquanto, então vê-lo em branco é normal.
- Quadro novo "Total do IBS/CBS/IS". Logo depois dos totais de ICMS e IPI, aparece a soma dos tributos novos da nota. O IS é o Imposto Seletivo, que incide sobre produtos específicos.
- Mais informação em cada produto. A tabela de itens ganha a classificação tributária do produto e três colunas: bases de cálculo, alíquotas e valores, já com IBS, CBS e IS.
Exemplo com números fictícios
Imagine uma venda de milho de R$ 8.000,00 na fase de teste. Com CBS de 0,9% e IBS estadual de 0,1%, o quadro novo mostraria R$ 72,00 de CBS e R$ 8,00 de IBS. São números de exemplo. O valor real da sua nota depende do produto, da operação e do que o seu contador e o seu sistema calcularem.
O que o produtor precisa fazer
- Nada na rotina. Quem emite pelo sistema continua emitindo do mesmo jeito.
- Avisar quem recebe sua nota. Comprador, transportador e contador vão ver um papel diferente. Vale combinar antes, para ninguém achar que a nota está errada.
- Conferir o cadastro dos produtos. Os dados de classificação tributária vêm do cadastro. Cadastro incompleto vira campo vazio na nota.
- Falar com o contador sobre como a fase de teste de 2026 e a cobrança de 2027 afetam o seu caso.
Perguntas frequentes
A nota fiscal em si muda? Não. A NT 2026.010 trata só do layout de impressão e do PDF. O arquivo XML não muda por causa dela.
Vale para NFC-e, CT-e e MDF-e? Esta nota técnica é do DANFE da NF-e (modelo 55). Os outros documentos têm regras próprias.
O campo de regime de apuração está em branco. Errei algo? Não. Ele fica reservado e sem conteúdo até haver definição oficial.
Preciso pagar IBS e CBS já em dezembro? Em 2026 é a fase de teste, sem cobrança efetiva. A cobrança começa em 2027. Confirme o seu caso com o contador.
Fontes
- Nota Técnica 2026.010 v1.00, DANFE da Reforma Tributária (NF-e modelo 55), Portal Nacional da NF-e. Consultada em novembro de 2026.
Quer a nota sem susto?
O AgroMob é o sistema de gestão para o produtor rural, com emissão de nota fiscal e acompanhamento das mudanças da reforma tributária. Conheça o AgroMob para o produtor.
Escrito por
Fernando Damke
CEO da AgroMob
Fernando Damke é contador, mestre em Administração pela Universidade Estadual do Oeste do Paraná (Unioeste) e CEO da AgroMob. Neste blog, escreve sobre impostos, obrigações fiscais e gestão da propriedade, com a rotina do produtor como ponto de partida.