O produtor rural que fatura menos de R$ 3,6 milhões por ano não é contribuinte de IBS e CBS, os dois impostos novos da reforma tributária. Mesmo assim, ele vai precisar emitir nota fiscal, e quem compra dele, no regime regular, pode ter direito a um crédito a partir de 2027. A parte mais importante para o dia a dia está nessas duas frases. O resto é calendário e detalhe.
Este texto explica, sem sigla solta, quem paga o quê, o que muda na nota fiscal e o que a lei ainda não definiu. Serve para três leitores: o produtor, quem compra dele (cerealista, laticínio, indústria, comércio) e o contador. No fim, mostra o que o AgroMob já guarda e mostra na tela, e o que ainda não faz.
Fontes e datas. Conferido em 7 de novembro de 2026: Lei Complementar 214/2025 (texto atualizado na Câmara dos Deputados, com as mudanças da LC 227/2026), Emenda Constitucional 132/2023, Decreto 12.955/2026, Ato Conjunto RFB/CGIBS nº 4/2026, o Portal Nacional da NF-e e reportagens da Agência Senado. A reforma está em regulamentação e muda de um mês para o outro: confira a versão vigente antes de decidir. Este texto não é orientação tributária. Fale com o seu contador.
Três siglas, em português
- CBS é a contribuição federal sobre bens e serviços. Ela substitui o PIS e a Cofins.
- IBS é o imposto sobre bens e serviços de estados e municípios. Ele substitui, aos poucos, o ICMS e o ISS.
- Crédito presumido é um crédito que o comprador recebe mesmo quando o vendedor não pagou o imposto. Existe para que comprar de um produtor pequeno não fique mais caro.
A transição: o que vale em cada ano
A troca não acontece de uma vez. A lei e a Constituição desenham um caminho que vai de 2026 a 2033.
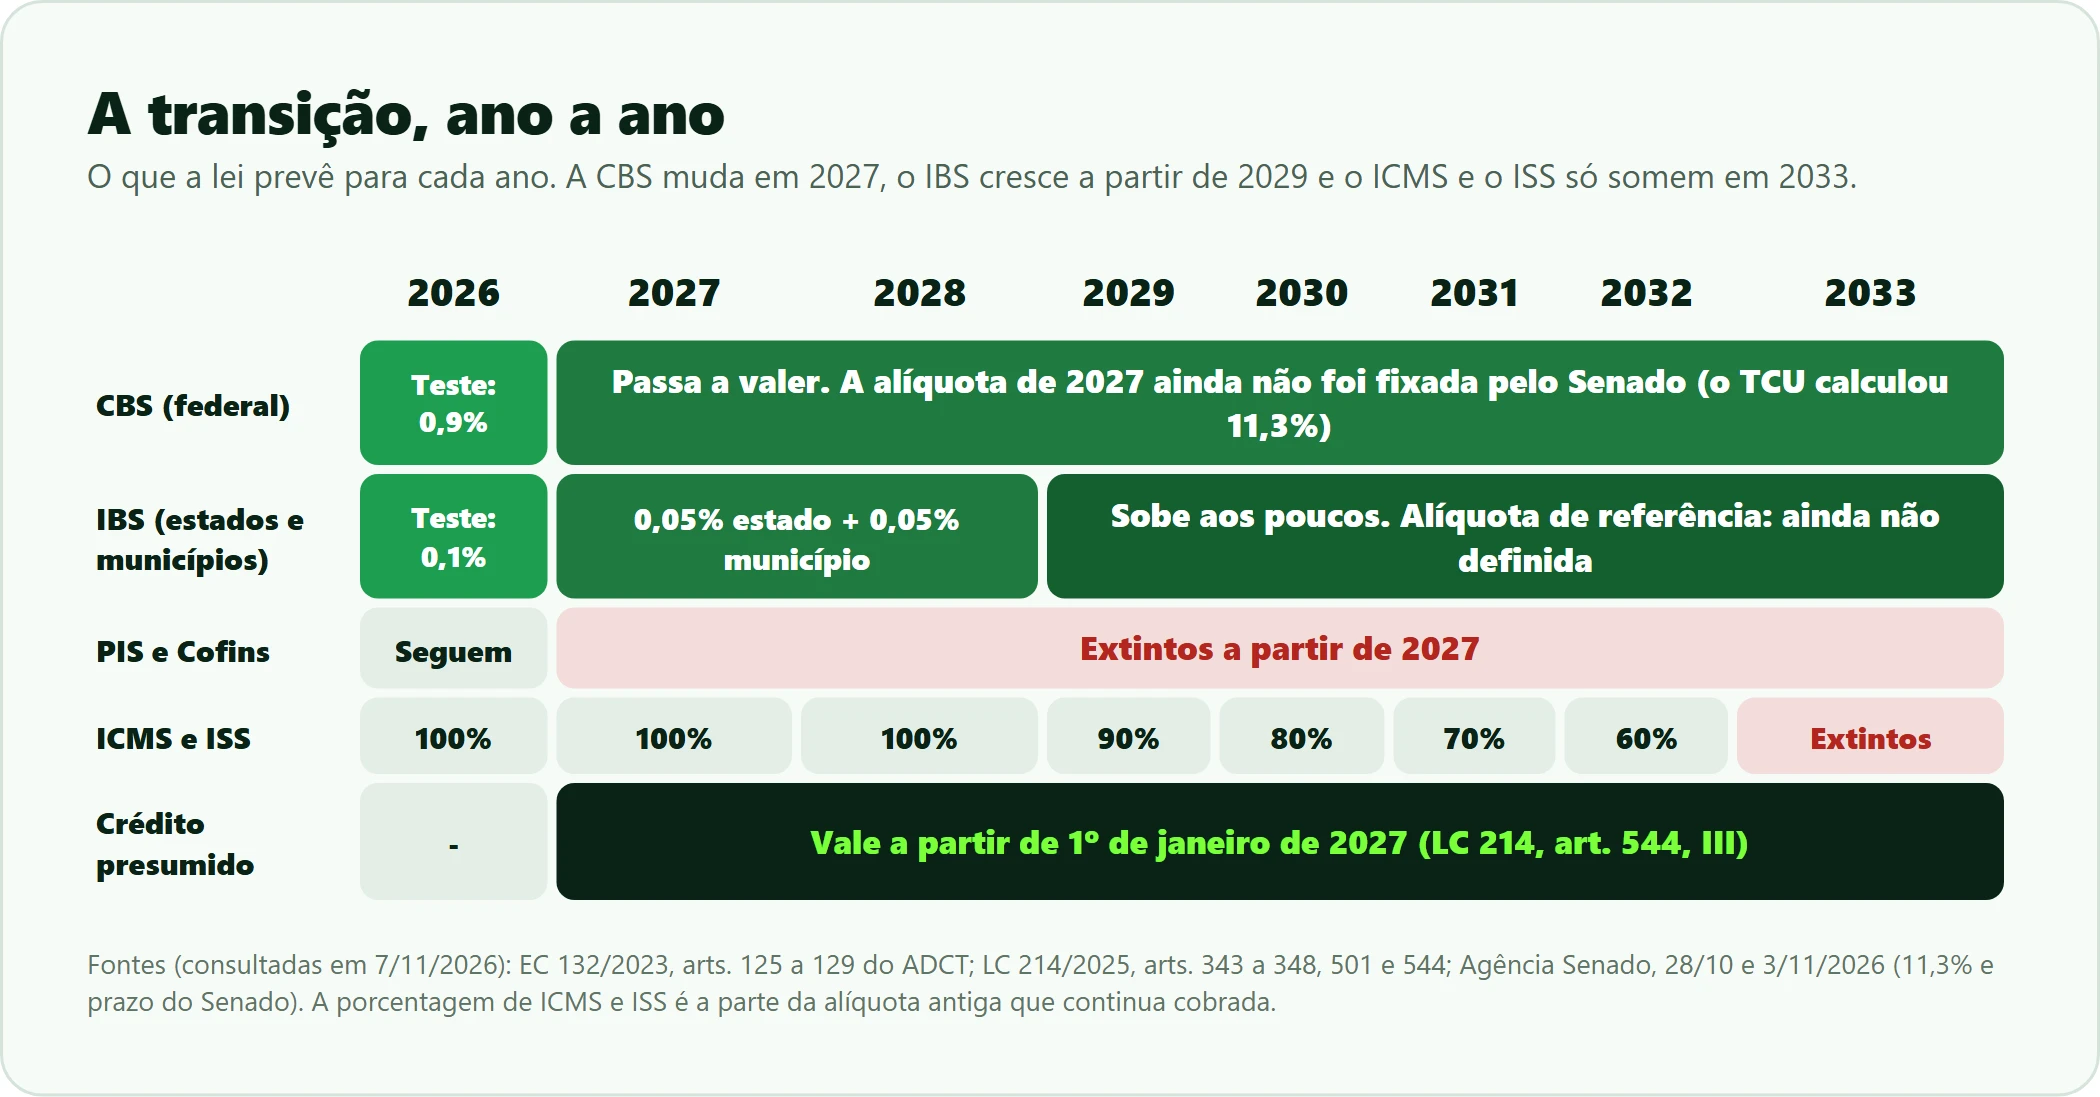
Fontes: EC 132/2023 (arts. 125 a 129 do ADCT) e LC 214/2025 (arts. 343 a 348, 501 e 544), lidas em 7/11/2026.
- 2026, ano de teste. A CBS é cobrada a 0,9% e o IBS a 0,1%, mas o valor recolhido é compensado com o PIS e a Cofins. Quem cumpre as obrigações acessórias (as informações que a lei pede) fica dispensado de recolher (LC 214, art. 348). As alíquotas de 2026 não se aplicam a quem é do Simples Nacional. O ICMS, o ISS, o PIS e a Cofins continuam valendo.
- 2027. O PIS e a Cofins deixam de existir e a CBS passa a valer de verdade (EC 132, art. 126 do ADCT). O IBS é cobrado a 0,05% para o estado e 0,05% para o município em 2027 e 2028 (LC 214, art. 344). O crédito presumido também começa em 1º de janeiro de 2027 (LC 214, art. 544, III).
- 2029 a 2032. O ICMS e o ISS vão caindo: 9/10 do que eram em 2029, 8/10 em 2030, 7/10 em 2031 e 6/10 em 2032. O IBS cresce na mesma medida (EC 132, art. 128 do ADCT).
- 2033. O ICMS e o ISS são extintos (EC 132, art. 129 do ADCT).
E a alíquota final?
Ainda não está definida. A lei manda o Senado fixar, por resolução, a alíquota de referência da CBS para 2027 a 2033 e a do IBS para 2029 a 2033, a partir de cálculos do Tribunal de Contas da União (LC 214, art. 349). Em 28 de outubro de 2026, o TCU calculou 11,3% para a CBS de 2027, segundo a Agência Senado. O Senado ainda não fixou. A Agência Senado cita 15 de dezembro numa reportagem e 22 de dezembro em outra; a lei (art. 349, § 2º) usa 22 de dezembro e diz que, sem resolução, vale o cálculo do TCU. Sobre o IBS, a mesma reportagem registra que a alíquota de referência não foi definida. Por isso este texto não crava nenhuma alíquota final.
Quem é contribuinte no campo
A regra do produtor está nos artigos 164 a 168 da LC 214/2025, repetidos no Decreto 12.955/2026 (arts. 239 a 249). Em linguagem direta:
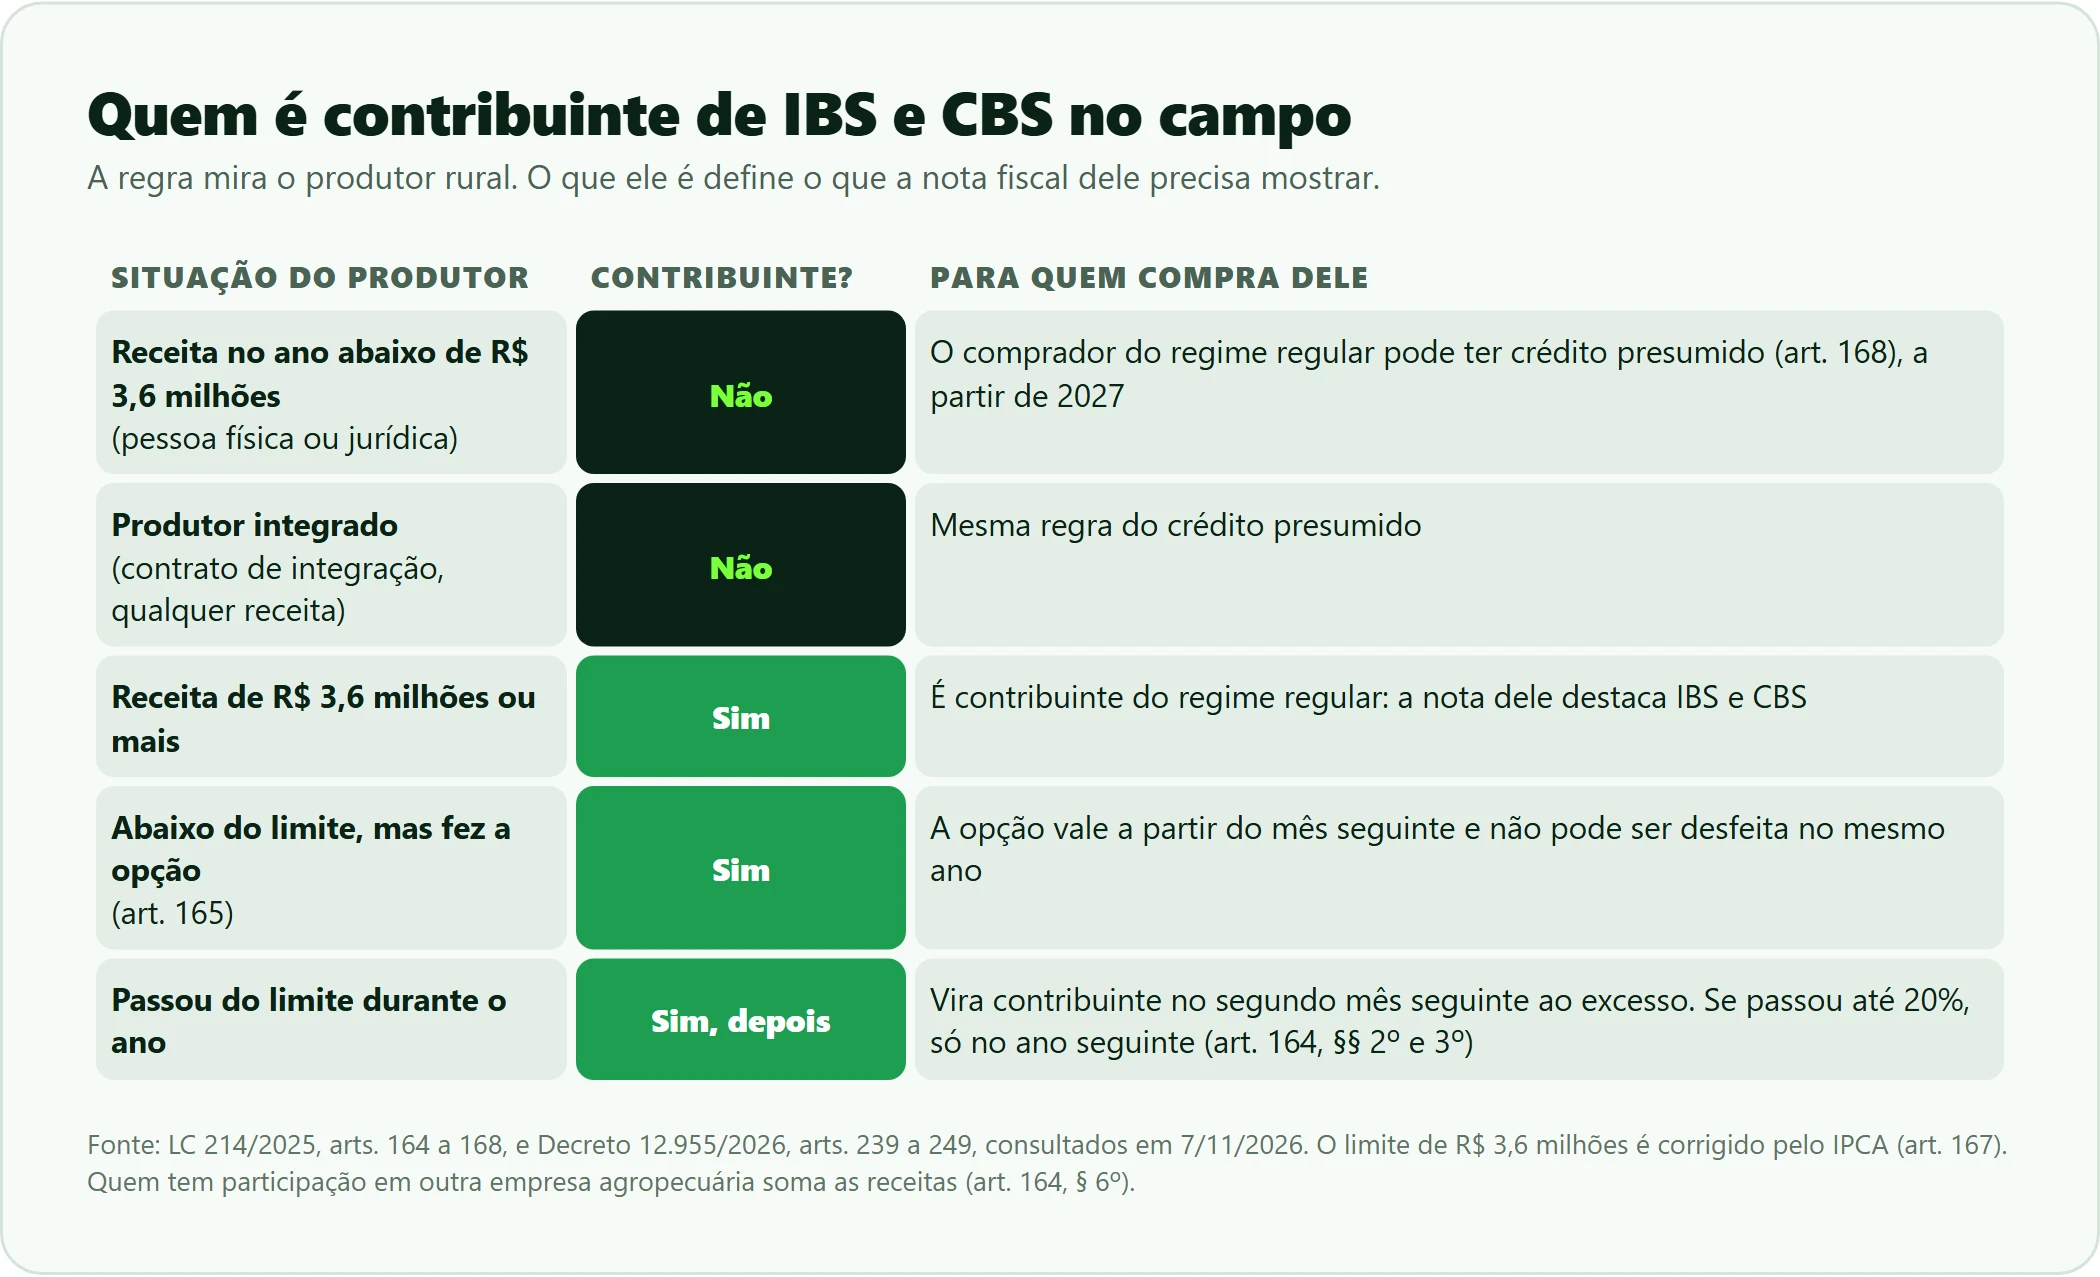
Fontes: LC 214/2025, arts. 164 a 168, e Decreto 12.955/2026, arts. 239 a 249, lidos em 7/11/2026.
- Não é contribuinte o produtor rural, pessoa física ou jurídica, com receita inferior a R$ 3.600.000,00 no ano-calendário, e o produtor rural integrado (o que tem contrato de integração com uma indústria). O limite é corrigido pelo IPCA (art. 167).
- Pode escolher ser contribuinte. O produtor, mesmo abaixo do limite, pode se inscrever no regime regular a qualquer tempo (art. 165). A opção vale a partir do primeiro dia do mês seguinte e não pode ser desfeita no mesmo ano. Para sair, a renúncia vale a partir do ano seguinte (art. 166).
- Passou do limite no meio do ano? Vira contribuinte a partir do segundo mês depois do excesso (art. 164, § 2º). Se passou em até 20% do limite, ou seja, até R$ 720 mil a mais, o efeito só vem no ano seguinte (§ 3º).
- Mais de uma empresa. Quem tem participação em outra empresa agropecuária soma as receitas de todas para olhar o limite (§ 6º).
- Cooperativas e associações de produtores podem ser não contribuintes se a receita for inferior ao limite e todos os associados forem pessoas físicas abaixo do limite (art. 164, § 5º).
- Quem já passava de R$ 3,6 milhões em 2024 é contribuinte desde 1º de janeiro de 2026 (Decreto, art. 243).
O decreto também diz o que conta como receita: o total das vendas da atividade rural. Ficam de fora a receita de contratos de integração, a venda de bens usados na produção e da terra nua (Decreto, art. 239, § 1º).
Exemplo fictício. O limite é R$ 3,6 milhões. Um produtor que fecha o ano com R$ 3,8 milhões passou em R$ 200 mil, 5,6% do limite: abaixo dos 20%, então só vira contribuinte no ano seguinte. Outro, que chega a R$ 4,5 milhões, passou em R$ 900 mil, bem acima de R$ 720 mil: vira contribuinte a partir do segundo mês depois do excesso. São números de exemplo, não de um produtor real.
O que muda para o produtor que não é contribuinte
Para quem fica abaixo do limite, não há recolhimento de IBS e CBS. O que muda é o papel: o decreto manda o produtor não contribuinte emitir documento fiscal na saída dos bens, com cadastro que traga a marca de “não contribuinte” (Decreto, art. 244). Para o produtor integrado, o valor da nota é o da remuneração prevista no contrato de integração.
Ainda não achei uma data própria para essa emissão pelo produtor não contribuinte. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 (publicado no Diário Oficial em 31/7), fixa as datas gerais: NF-e e NFC-e a partir de 3 de agosto de 2026; optantes do Simples Nacional a partir de 1º de janeiro de 2027; e, para quem não é contribuinte do ICMS e realiza fornecimentos sujeitos ao IBS e à CBS, 1º de dezembro de 2026 (art. 1º, § 4º). O ato não menciona o produtor não contribuinte pelo nome. Pergunte ao seu contador como isso se aplica ao seu caso. A NT 2023.002 v1.01 do Portal da NF-e, de 18/11/2025, trata de viabilizar a emissão de NFC-e por produtor rural pessoa física.
O que muda para quem compra do produtor
O comprador que está no regime regular de IBS e CBS (cerealista, laticínio, indústria, comércio) pode apropriar crédito presumido nas compras de produtor não contribuinte (LC 214, art. 168). Cooperativas têm direito semelhante nas compras de seus associados (§ 9º). O texto fala em regime regular: quem é do Simples Nacional deve confirmar o seu caso com o contador.
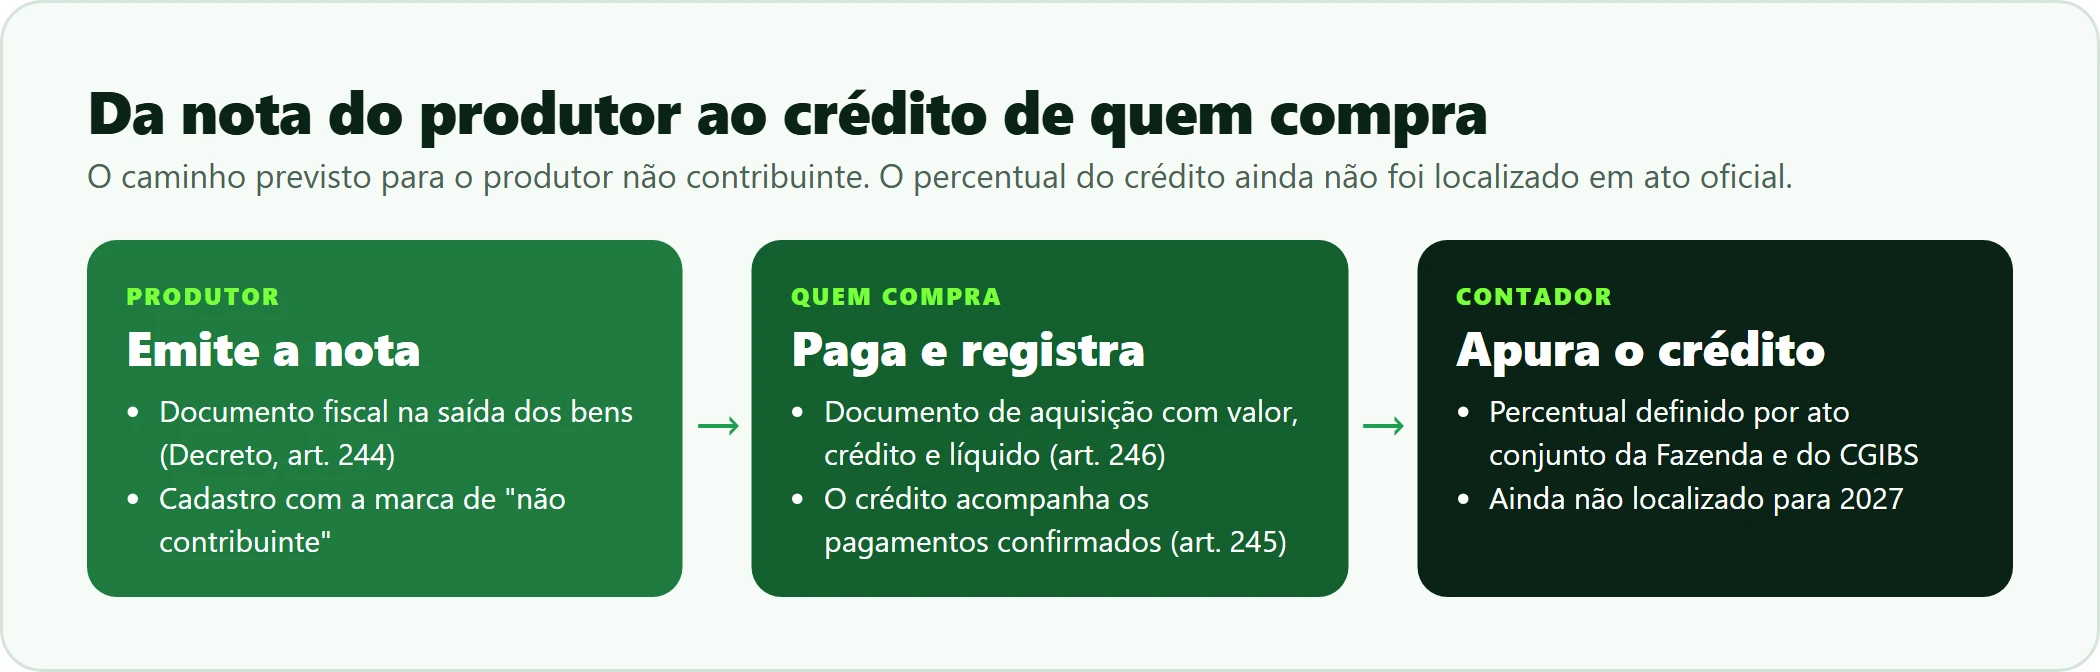
As condições, nos artigos 245 e 246 do decreto, são:
- a compra precisa estar acobertada por documento fiscal do produtor;
- o crédito é apropriado à medida que os pagamentos ao produtor são confirmados;
- o comprador emite um documento da aquisição com o valor da operação, o crédito presumido, o valor líquido e a indicação do documento do fornecimento.
O crédito pode abater o IBS e a CBS devidos e, quando a lei permite, ser ressarcido (art. 168, § 8º).
Qual é o percentual do crédito?
Ainda não definido, pelo que localizei. A lei diz que os percentuais saem por ato conjunto do Ministro da Fazenda e do Comitê Gestor do IBS, até setembro de cada ano, valendo a partir de 1º de janeiro do ano seguinte (art. 168, § 4º). Eles se baseiam na média dos cinco anos anteriores e, de 2027 a 2031, podem usar menos anos por falta de informação (§§ 5º e 10). Desde a LC 227/2026, podem variar conforme o bem, o nível de receita e o tipo de produtor (§ 6º). Procurei o ato de 2027 em 7 de novembro de 2026, na web e na tabela de crédito presumido do Portal da Conformidade Fácil (que lista o código 1 com vigência a partir de 1º de janeiro de 2027, sem percentual), e não o encontrei. Por isso este texto não traz nenhum percentual. Quem compra de produtor precisa acompanhar essa publicação.
Alíquota menor para o que o campo produz e consome
A lei também reduz a alíquota de IBS e CBS de itens do campo:
- Redução de 60% nos produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura (art. 137). In natura é o produto como veio da natureza, sem industrialização nem embalagem de apresentação. Secagem, limpeza, debulha e resfriamento só para transporte ou armazenamento não tiram essa condição.
- Redução de 60% nos insumos agropecuários e aquícolas da lista do Anexo IX, com a exigência de registro no Ministério da Agricultura quando houver (art. 138). Nessas operações o recolhimento é diferido, ou seja, empurrado para a etapa seguinte da cadeia.
- Alíquota zero para itens da cesta básica nacional do Anexo I, que inclui arroz e leite próprio para consumo direto (art. 125), e para produtos hortícolas, frutas e ovos (art. 143, V).
Um aviso sobre números: em 7 de novembro de 2026 li esses artigos no texto da lei e encontrei redução de 60%, não de 80%, para produtos e insumos agropecuários. Redução de 80% aparece, no mesmo texto, em outro assunto (locação de imóveis, art. 158). Se você ouviu “80%” para o agro, peça a fonte.
O que muda na nota fiscal
A nota eletrônica ganha campos novos para IBS, CBS e crédito presumido. O Portal Nacional da NF-e publica a Nota Técnica 2025.002, que traz o leiaute e as regras de validação da reforma. A versão mais recente que li é a 1.53, de 30 de outubro de 2026.
As datas de entrada em produção mudam. Em aviso de 27 de outubro de 2026, a Receita informou que a implantação em produção das NTs 2025.002 v1.50 e v1.52, entre outras, ficou para 16 de novembro de 2026. A v1.53 saiu depois e não achei a data dela em produção. Confirme no portal ou com quem emite a sua nota.
Para quem compra de produtor não contribuinte, a nota também carrega o crédito. A NT prevê eventos da NF-e para registrar o pagamento e a apropriação do crédito presumido. O artigo sobre o crédito presumido na compra de leite detalha esses eventos.
O que o AgroMob já mostra e o que ainda não faz
O AgroMob não decide a sua tributação. Ele guarda a informação certa no lugar certo e mostra o resultado para você conferir com o contador. Só afirmo aqui o que a documentação das telas e a tela real confirmam.
Como lançar
- Abra Cadastros, Clientes e fornecedores, e o cadastro do produtor (ou Novo).
- Em Condições comerciais, marque Produtor rural que não paga IBS/CBS. O texto da própria tela lembra o limite de R$ 3,6 milhões por ano.
- Para quem emite nota, abra Cadastros, Configuração de tributação e informe, na regra da operação, os tributos CBS e IBS, com a situação tributária (CST) e a classificação (cClassTrib), escolhidos no catálogo oficial. Na regra de CBS e IBS também há o código e o percentual do crédito presumido (cPres), para a compra de produtor não contribuinte.
- Na hora de emitir, o sistema confere se os códigos e as alíquotas combinam com as regras da SEFAZ. Se algo estiver fora, a nota não é transmitida e o motivo aparece em linguagem simples.
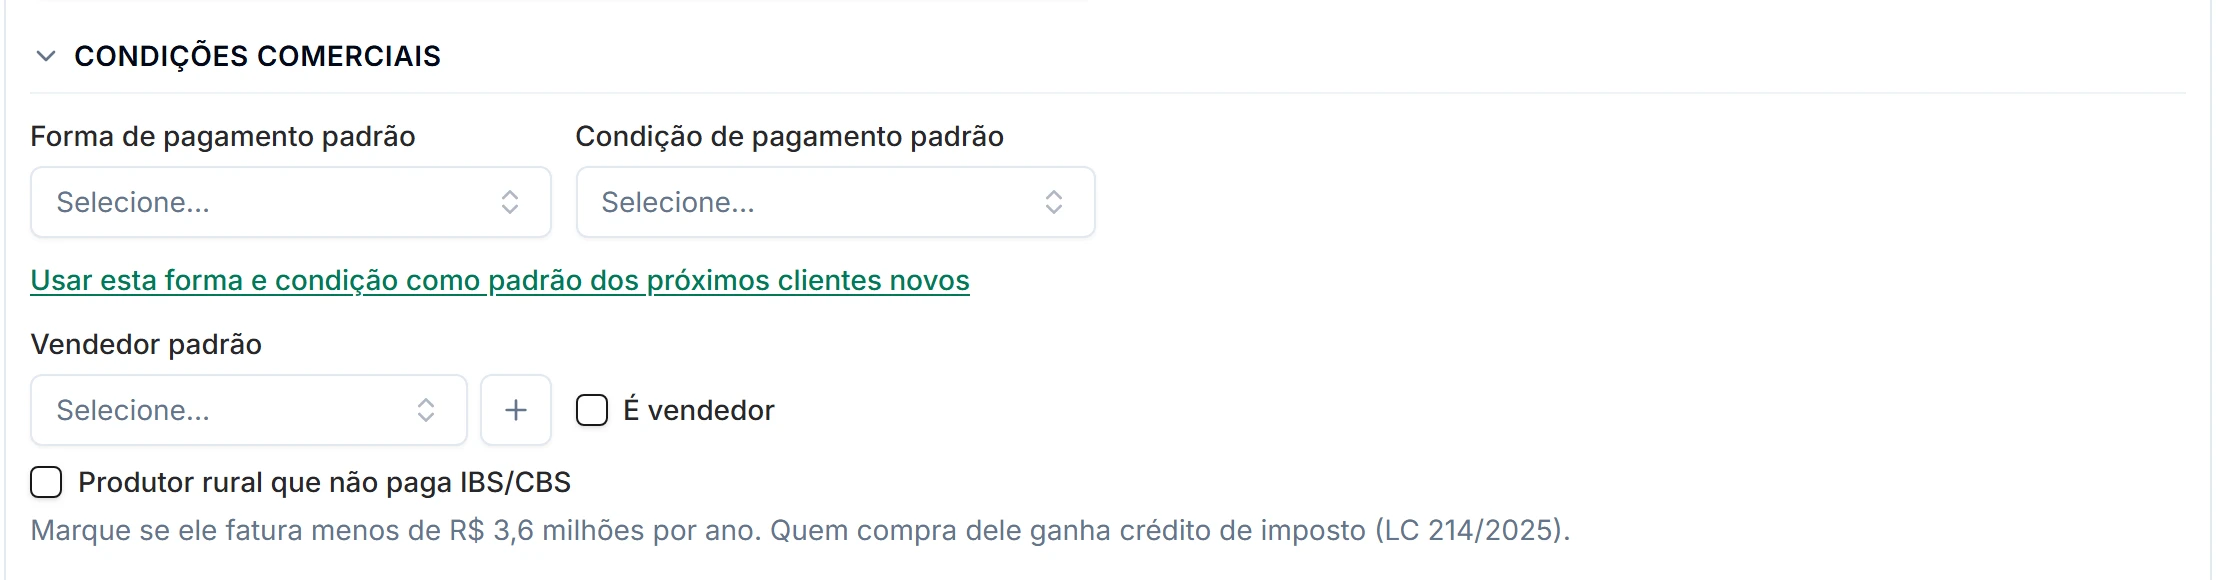
Ambiente de demonstração do AgroMob. O formulário foi apenas aberto, sem salvar nada.
A alíquota do IBS de cada ano é aplicada pela emissão sozinha (0,1% em 2026 e 0,05% de estado mais 0,05% de município em 2027 e 2028), sem você trocar nada na virada do ano. A alíquota da CBS segue o valor cadastrado.
Como ver o resultado
Abra Relatórios, Fiscal, Apuração de CBS/IBS. A tela mostra, para o período, os créditos (notas de compra) e os débitos (notas de venda) de cada imposto, com o saldo e uma tabela por CFOP e CST. Há também o Confronto com a Receita Federal, que compara com o resultado oficial pela Apuração Assistida, e a exportação em Excel e PDF para levar ao contador.
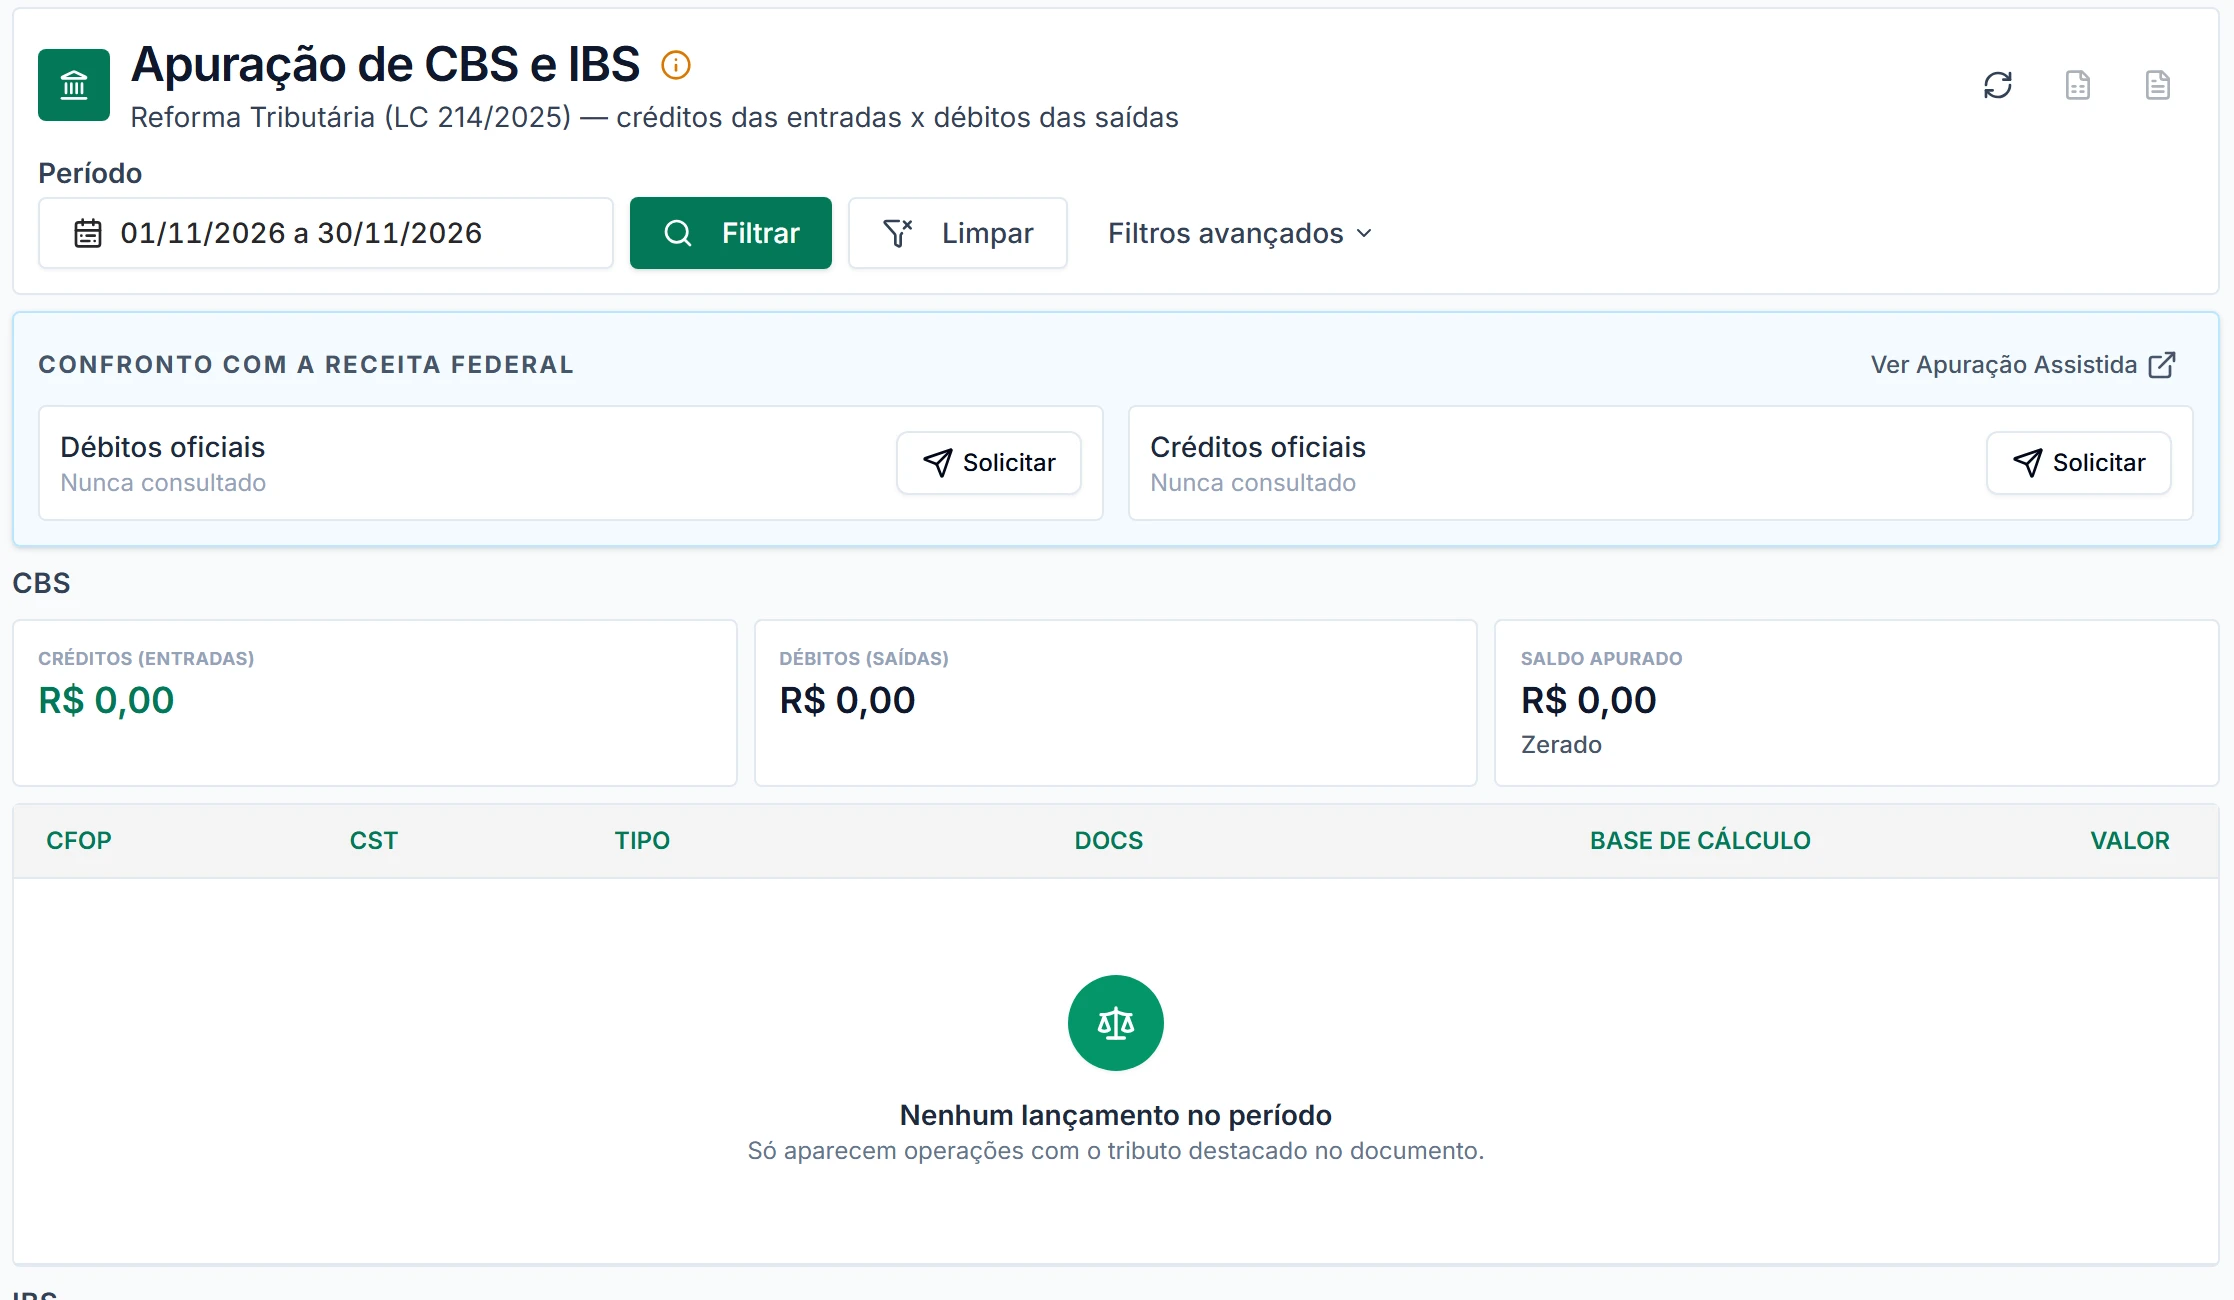
Ambiente de demonstração. A tela aparece zerada porque o demonstrativo não tem notas com CBS e IBS destacados; só entram operações com o tributo destacado no documento.
Para testar o efeito no preço antes de decidir, o Simulador da Reforma abre a partir de uma configuração de tributação que já tenha CBS e IBS (botão Simular). Na tela de compras, Ver detalhes de uma nota mostra o CBS e o IBS que o XML trouxe, quando trouxe.
O que o AgroMob ainda não faz
- Não calcula o crédito presumido oficial. O percentual ainda não existe em ato oficial, e o sistema usa o que você cadastra.
- Não decide o seu regime. A apuração mostra o que está destacado nas notas, sem aplicar regras de Simples Nacional, Lucro Presumido ou Lucro Real. O saldo da tela não é, por si, o valor a pagar.
- O IBS aparece num valor só na apuração, sem separar estado e município.
- NFS-e recebida (serviço tomado) ainda não traz CBS e IBS calculados.
- Em 2026, a maioria das notas ainda não traz CBS e IBS, então a apuração costuma vir vazia ou parcial.
Perguntas frequentes
O pequeno produtor vai pagar IBS e CBS?
Em regra, não. O produtor rural com receita anual inferior a R$ 3,6 milhões e o produtor integrado não são contribuintes (LC 214, art. 164). Ele pode optar por ser, e a opção não se desfaz no mesmo ano.
O produtor não contribuinte ainda precisa emitir nota?
O Decreto 12.955/2026 (art. 244) manda emitir documento fiscal na saída dos bens. A data específica para ele eu não localizei. Confirme com o contador.
Qual é o percentual do crédito presumido de 2027?
Não localizei ato oficial com o percentual. A lei diz que ele é definido por ato conjunto da Fazenda e do Comitê Gestor do IBS e vale a partir de 1º de janeiro (art. 168, § 4º). Desconfie de quem cita um número sem mostrar o ato.
A alíquota total já está decidida?
Não. O TCU calculou 11,3% para a CBS de 2027, mas o Senado ainda precisa fixar. A do IBS não foi definida.
Isso vale para quem é do Simples Nacional?
As regras de transição têm exceções para o Simples (por exemplo, as alíquotas de 2026 não se aplicam, LC 214, art. 348), e o Ato Conjunto nº 4 dá a eles prazo próprio, 1º de janeiro de 2027. Para o seu caso, fale com o contador.
Fontes
Todas lidas em 7 de novembro de 2026:
- Lei Complementar 214/2025, texto atualizado (Câmara dos Deputados): arts. 125, 137, 138, 143, 164 a 168, 343 a 349, 501 e 544.
- Lei Complementar 227/2026 (Planalto), de 13/1/2026, que alterou a LC 214 (entre outros, o art. 168, § 6º).
- Emenda Constitucional 132/2023 (Planalto): arts. 125 a 130 do ADCT.
- Decreto 12.955/2026, regulamento da CBS (Senado Federal): arts. 239 a 249.
- Ato Conjunto RFB/CGIBS nº 4/2026 (Diário Oficial da União): datas de obrigatoriedade dos documentos fiscais.
- Portal Nacional da NF-e, Notas Técnicas e aviso de 27/10/2026 sobre as datas de produção.
- Portal da Conformidade Fácil, Tabela de Crédito Presumido.
- Agência Senado, TCU calcula alíquota da CBS em 11,3% para 2027 (28/10/2026) e Senado deve receber cálculo da CBS (3/11/2026).
Deixe a nota fiscal do campo em ordem
Se você vende ou compra de produtor rural, veja como o AgroMob guarda o cadastro fiscal, emite a nota e mostra a apuração para o seu contador conferir.
- Conheça o sistema de nota fiscal eletrônica para produtor rural.
- Veja o AgroMob para o produtor rural.
- Se você é contador, conheça a página para contadores.
Texto de 7 de novembro de 2026. As normas, as alíquotas e as versões das notas técnicas mudam: confira a versão vigente antes de decidir e fale com o seu contador.
Escrito por
Fernando Damke
CEO da AgroMob
Fernando Damke é contador, mestre em Administração pela Universidade Estadual do Oeste do Paraná (Unioeste) e CEO da AgroMob. Neste blog, escreve sobre impostos, obrigações fiscais e gestão da propriedade, com a rotina do produtor como ponto de partida.