Em 1º de janeiro de 2027 começa a valer o crédito presumido na compra de leite de produtor não contribuinte. Para o laticínio, isso muda o que cada compra precisa provar: uma nota de entrada deixa de ser o único papel, e o pagamento passa a fazer parte da prova. E ainda há perguntas sem resposta oficial.
Este texto separa o que a lei e o decreto dizem, o que a NF-e já mostra e o que ninguém respondeu ainda. E mostra a pergunta que importa para quem compra leite de muita gente: como fazer isso sem depender de cada produtor e de cada conversa?
O prazo é real, a perda não é automática. A tabela da Conformidade Fácil indica 1º de janeiro de 2027 como início de vigência. O que está em jogo é conseguir comprovar, fornecedor por fornecedor, qual documento e qual pagamento sustentam cada litro comprado.
Fontes. Conferido em 6 de novembro de 2026: LC 214/2025, Decreto 12.955/2026 e Nota Técnica 2025.002-RTC, versão 1.53, lida no texto oficial. O Portal Nacional da NF-e lista a versão 1.71 como vigente: os eventos descritos aqui precisam ser conferidos nela antes de qualquer implementação. Não substitui parecer de contador ou tributarista. Os links oficiais estão no fim do texto.
O gap do laticínio: de uma prova para três
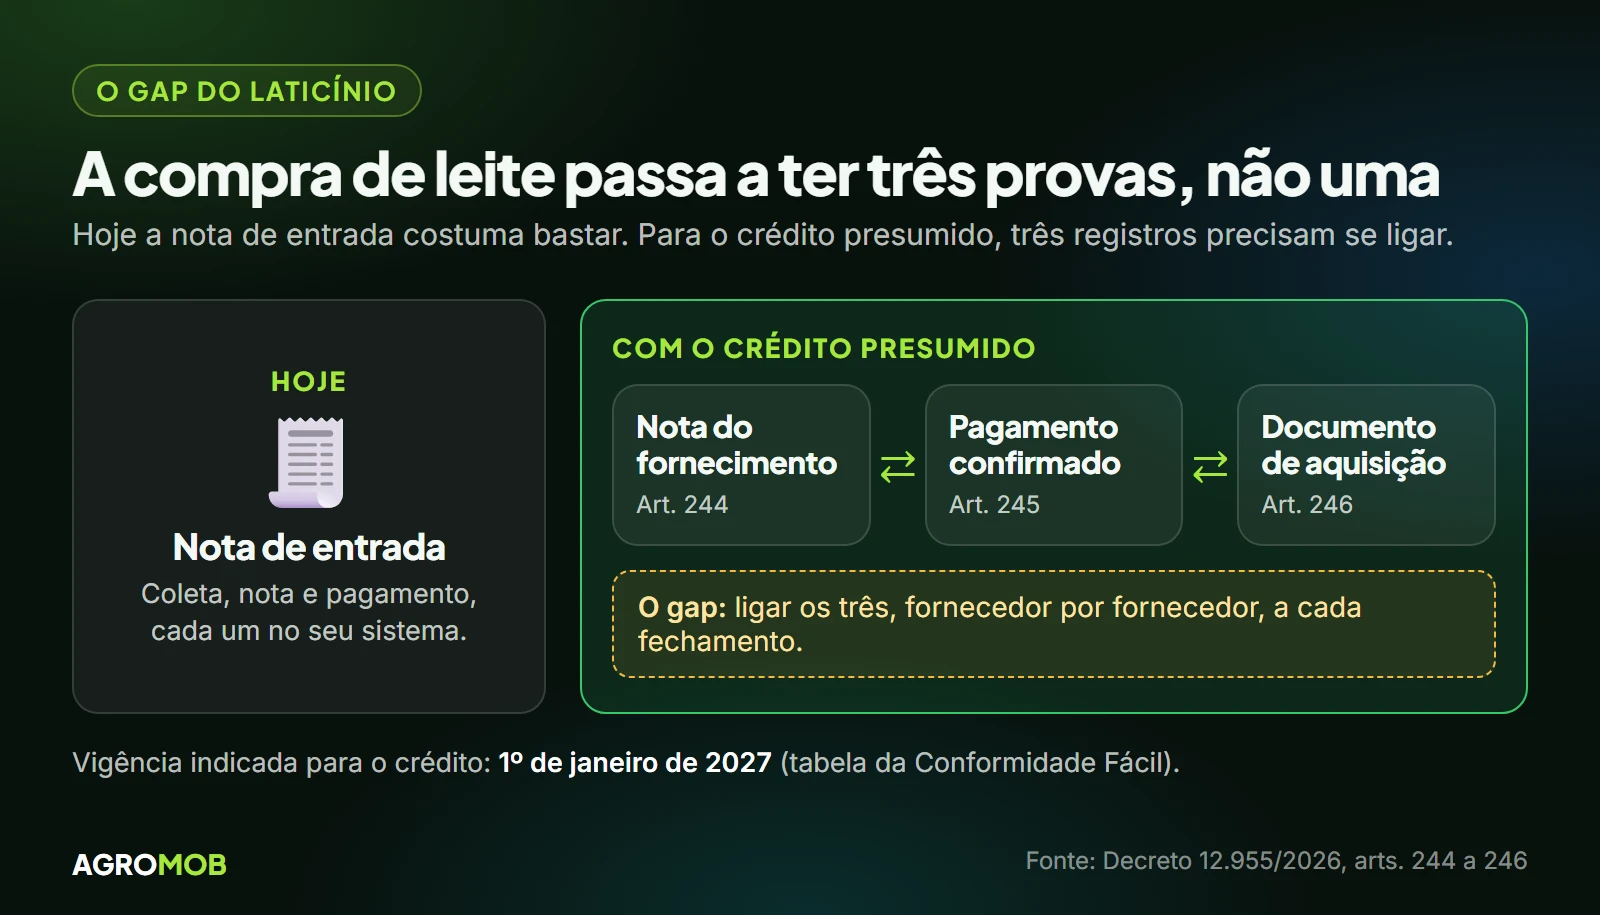
Hoje, coleta, nota e pagamento costumam morar em sistemas diferentes. O crédito presumido pede que os três se liguem.
O laticínio de hoje paga e escritura. Em 2027 precisa também provar:
- qual nota do fornecimento cobre cada coleta;
- qual pagamento quitou essa nota;
- qual documento de aquisição referencia as duas.
O caminho manual: 1.000 produtores, 4.000 registros
Imagine o fechamento de um laticínio com 1.000 fornecedores. Se o documento for por fechamento, cada fornecedor tem 4 registros que precisam se ligar: o documento do fornecimento, o pagamento, o evento de quitação e o evento de apropriação. São 4.000 registros por fechamento, e 8.000 por mês num fechamento quinzenal. É uma conta de referência, não uma estimativa oficial: se o documento for por coleta, o número é bem maior.
| Etapa | Como é no caminho manual | Onde costuma falhar |
|---|---|---|
| Pedir a nota | Mensagem, ligação ou visita a cada produtor | O pedido se perde na conversa e a resposta vem tarde |
| Receber e conferir | Abrir cada nota e comparar com a coleta e o desconto de qualidade | Valor da nota diferente do fechamento; produtor pede para refazer |
| Pagar | Pagamento por fechamento, com adiantamentos e descontos | Pagamento que não corresponde a uma nota só |
| Provar a quitação | Cobrar o evento de quitação de quem emite a nota | Depende de o produtor saber e lembrar de fazer |
| Emitir a aquisição e apropriar | Documento e evento, produtor por produtor | Retrabalho, erro de chave ou de valor |
| Controlar | Planilha de pendências | Ninguém enxerga o que falta no dia |
O ponto central não é o trabalho: é a dependência. O crédito do laticínio passa a depender de mil pessoas, muitas sem rotina fiscal, fazerem a coisa certa no prazo certo, e de a conversa que combinou isso não se perder. Produtor que não manda a nota não é só um atraso: é um fornecimento sem a prova do art. 244.
Ainda não está definido quem emite a nota do fornecimento. Se for o laticínio, parte dessa dependência some, mas a conferência entre nota, coleta e pagamento continua.
O fluxo automatizado: partir do que o laticínio já registra
A saída é não depender da conversa. O desenho do AgroMob parte do que o laticínio já registra todo dia e liga o resto a isso. O objetivo é que o fechamento não dependa de cada produtor lembrar de mandar nota por mensagem.
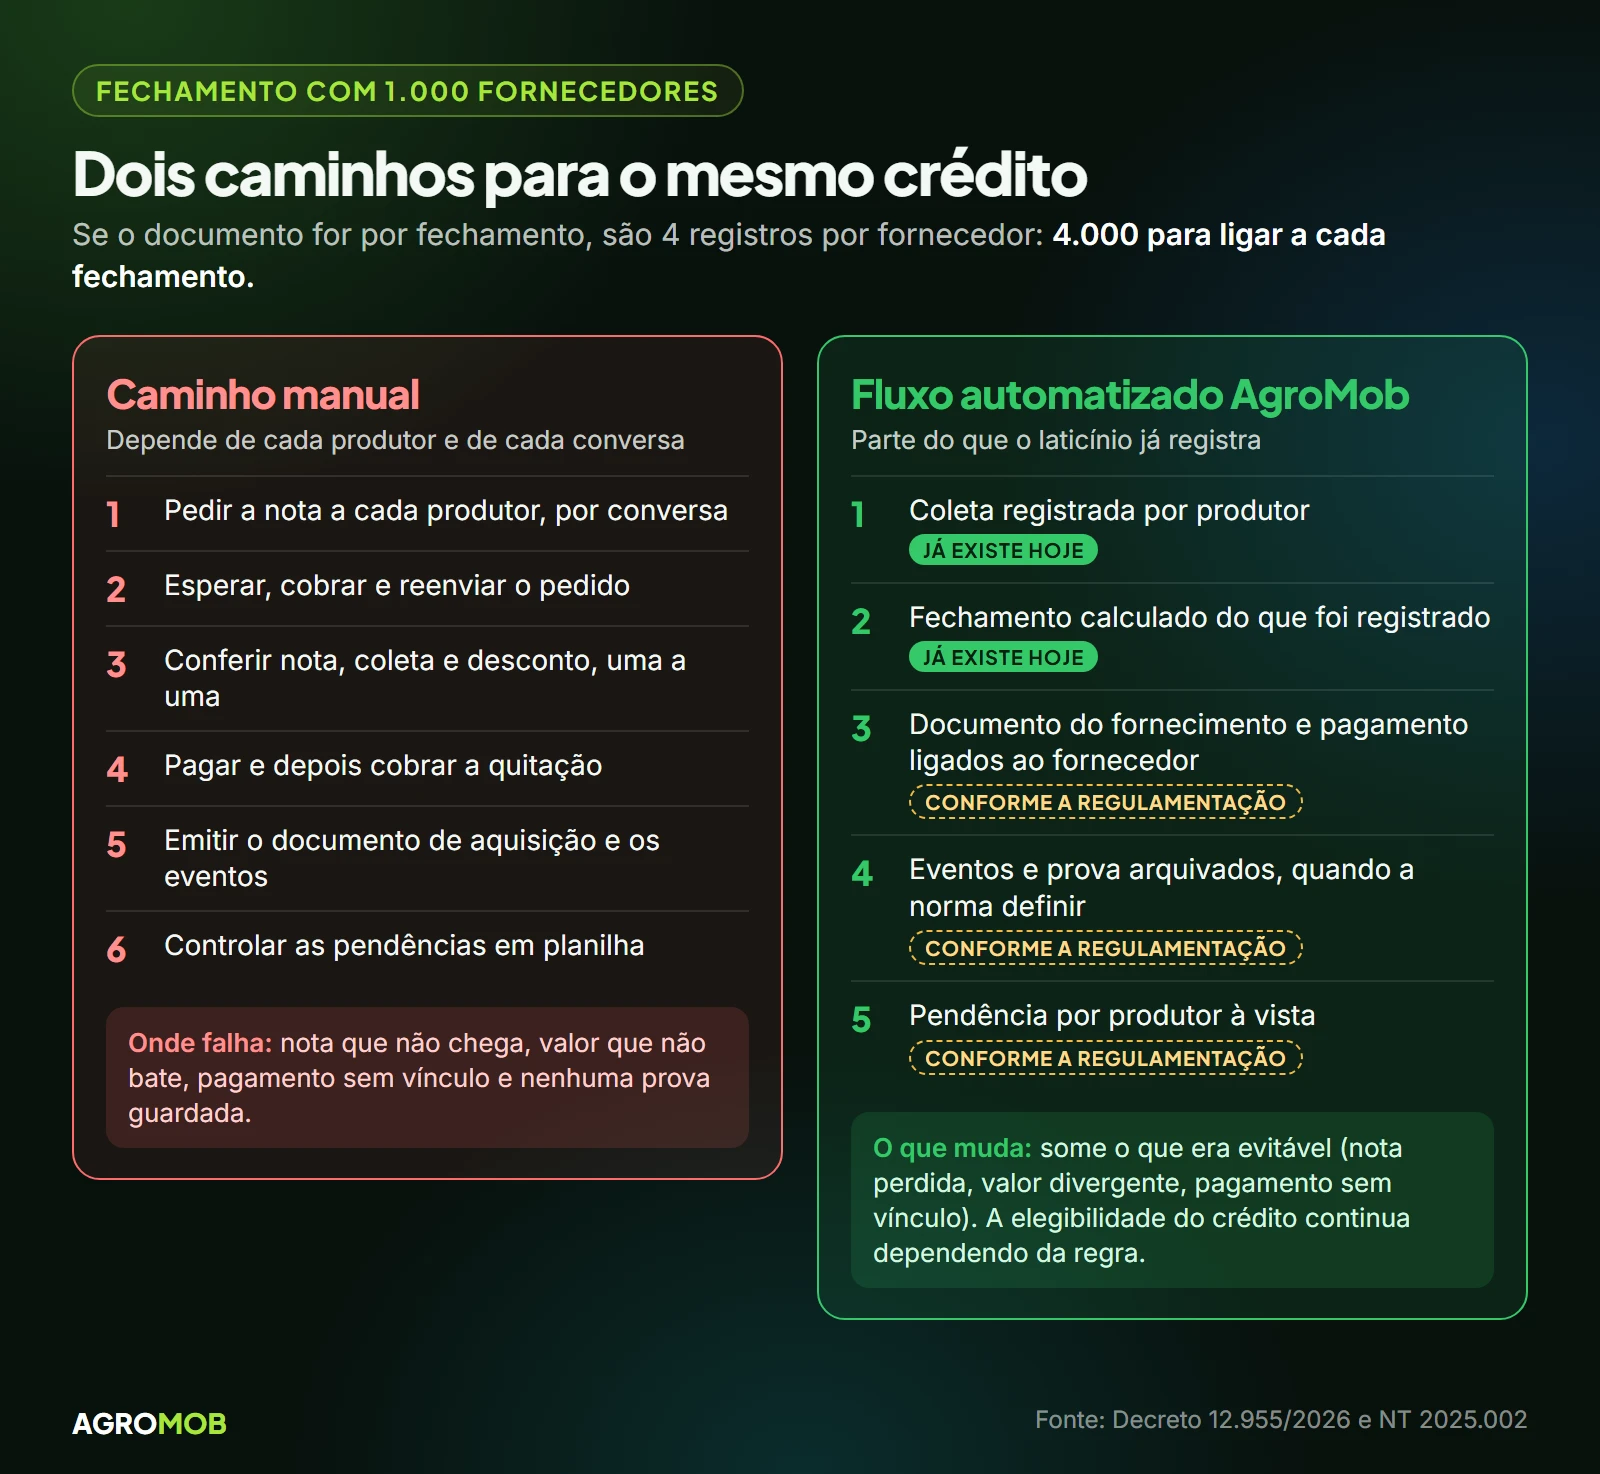
O que já existe hoje aparece em verde; o que depende da regulamentação, tracejado.
| Já existe hoje no AgroMob | Depende da regulamentação e da homologação |
|---|---|
| Coleta registrada por produtor, com volume e qualidade | Quem emite o documento do fornecimento e como |
| Fechamento calculado por produtor a partir do que foi registrado | Os eventos 112110 e 211110 |
| Pagamento do leite ligado ao fechamento | O coeficiente C e a tabela cCredPres |
| Notas fiscais emitidas e guardadas com os XMLs | Pagamento parcial e compatibilização com o art. 245 |
| App do produtor e atendimento pelo WhatsApp registrados no sistema | Eventuais regras estaduais de transição |
O que isso tira do caminho são as falhas evitáveis: a nota que não chegou, o valor que diverge do fechamento, o pagamento sem vínculo e a falta de prova guardada. O que não muda é que a elegibilidade e o valor do crédito dependem da regra e do que a Receita definir. Nenhum sistema garante crédito. O que um sistema pode fazer é reduzir as falhas que vêm do processo.
Quanto crédito está em jogo no seu laticínio
Troque os números abaixo pelos seus. A calculadora parte de 150 fornecedores, 400 litros por dia cada e R$ 2,30 o litro, com um coeficiente de 2% que é só um exemplo. O resultado completo libera com o seu contato.
O valor mostrado é o crédito matemático, se todas as operações forem elegíveis e as condições estiverem atendidas. A fatia que “depende de amarração” não é perda: é o que fica exposto se nota, pagamento e evento não se ligarem.
O pequeno produtor vai pagar CBS?
Em regra, não. O art. 164 da LC 214/2025 prevê que o produtor rural com receita anual abaixo de R$ 3,6 milhões não é contribuinte de IBS e CBS (valor atualizado pelo IPCA, art. 167). Por isso existe o crédito presumido: o laticínio, no regime regular, apropria um crédito sobre o leite comprado de quem não recolhe o imposto.
Mas não ser contribuinte não dispensa o documento fiscal. É aí que entram os artigos 244 a 246 do decreto.
O que dizem os artigos 244, 245 e 246
| Artigo | O que determina |
|---|---|
| 244 | O produtor rural não contribuinte emite documento fiscal na saída dos bens. |
| 245 | O laticínio só apropria o crédito sobre operações acobertadas por esse documento, e à medida que os pagamentos ao produtor forem confirmados. |
| 246 | O laticínio emite o documento de aquisição, com o valor da operação, o crédito presumido, o valor líquido e a referência ao documento do fornecimento. |
Controlar só o volume coletado e a nota de entrada não demonstra, por si, que essas três condições foram cumpridas.
Os dois eventos da NF-e e quem emite cada um
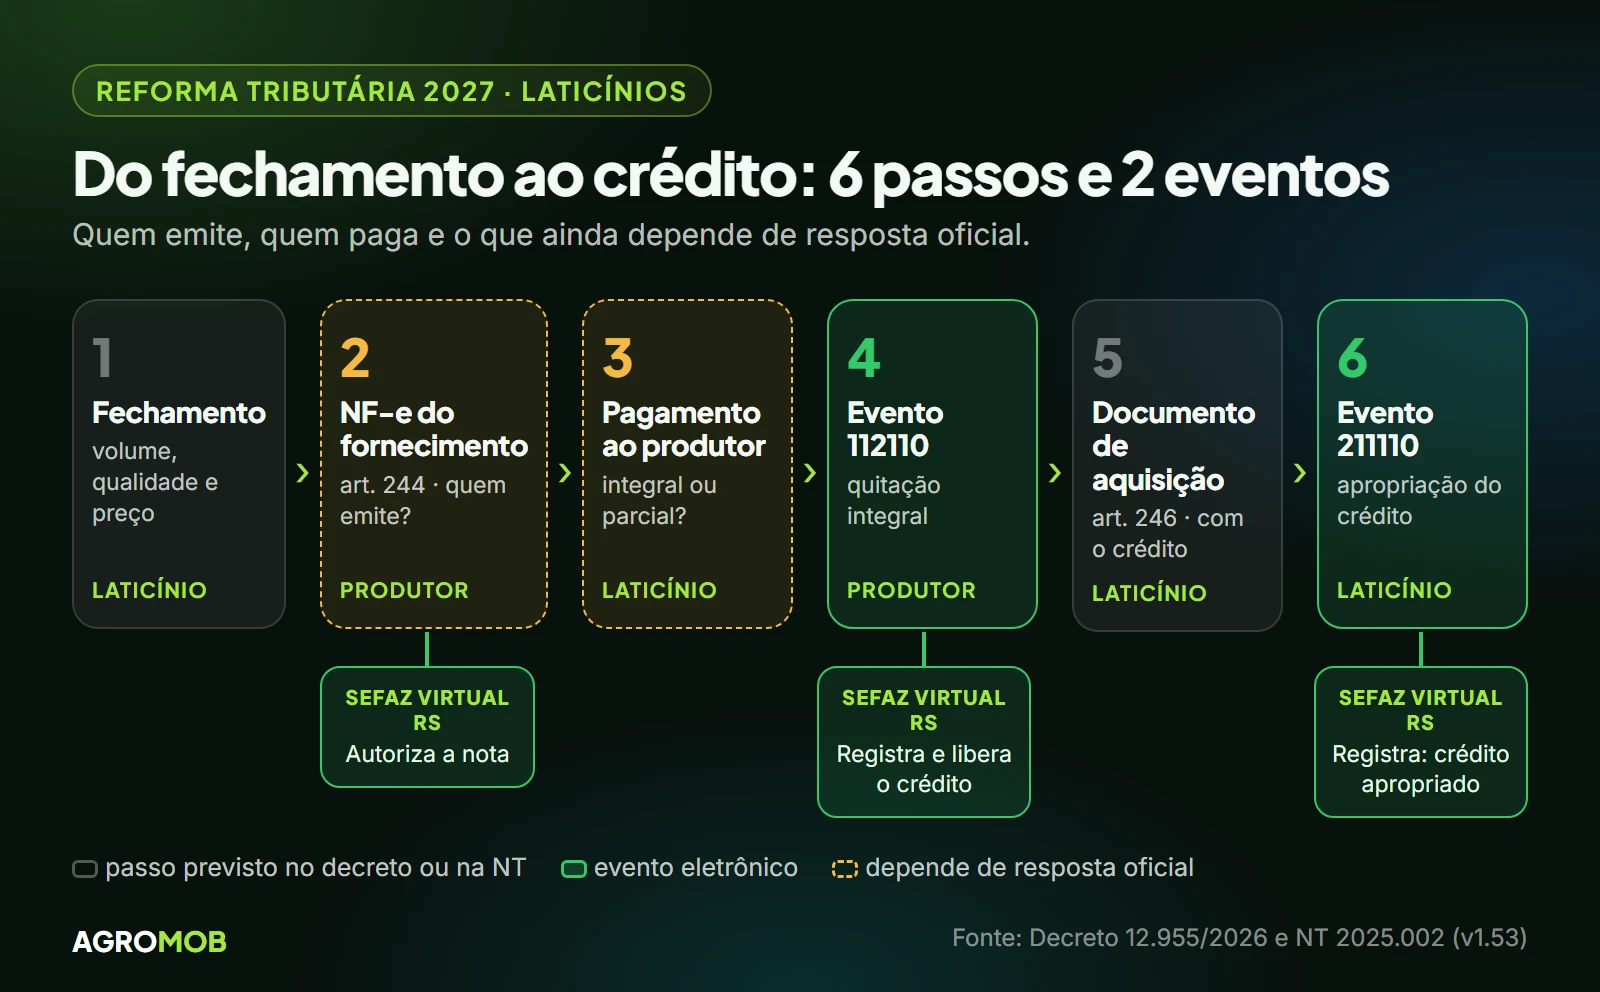
O produtor só aparece como autor de um evento no passo 4, e só se for o emitente da NF-e do fornecimento. Passos tracejados dependem de resposta oficial.
| Evento | Quem emite | O que faz |
|---|---|---|
| 112110: pagamento integral | O emitente da NF-e | Informa a quitação integral (indQuitacao = 1), liberando o crédito do adquirente. |
| 211110: apropriação do crédito | O destinatário; o emitente também pode, se a informação faltou na nota ou precisa de correção | Pede o crédito por item, com cCredPres, base de cálculo, percentual e valores de IBS e CBS. |
Os dois vão para a SEFAZ Virtual do Rio Grande do Sul e a NT recomenda enviar um evento por vez, sem lote.
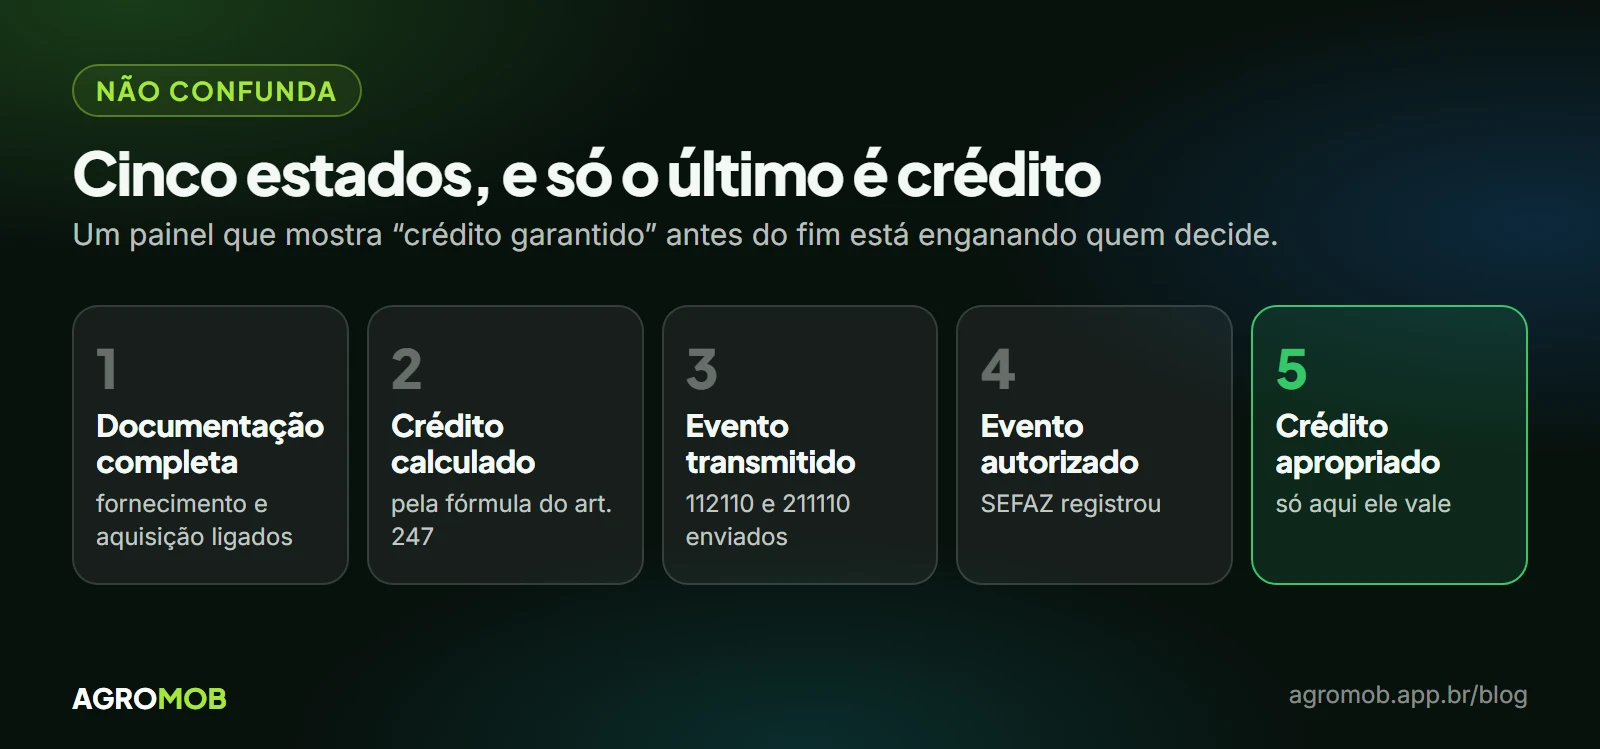
Nenhum painel deveria chamar de “crédito garantido” o que ainda está nos quatro primeiros estados.
Como se calcula o crédito presumido
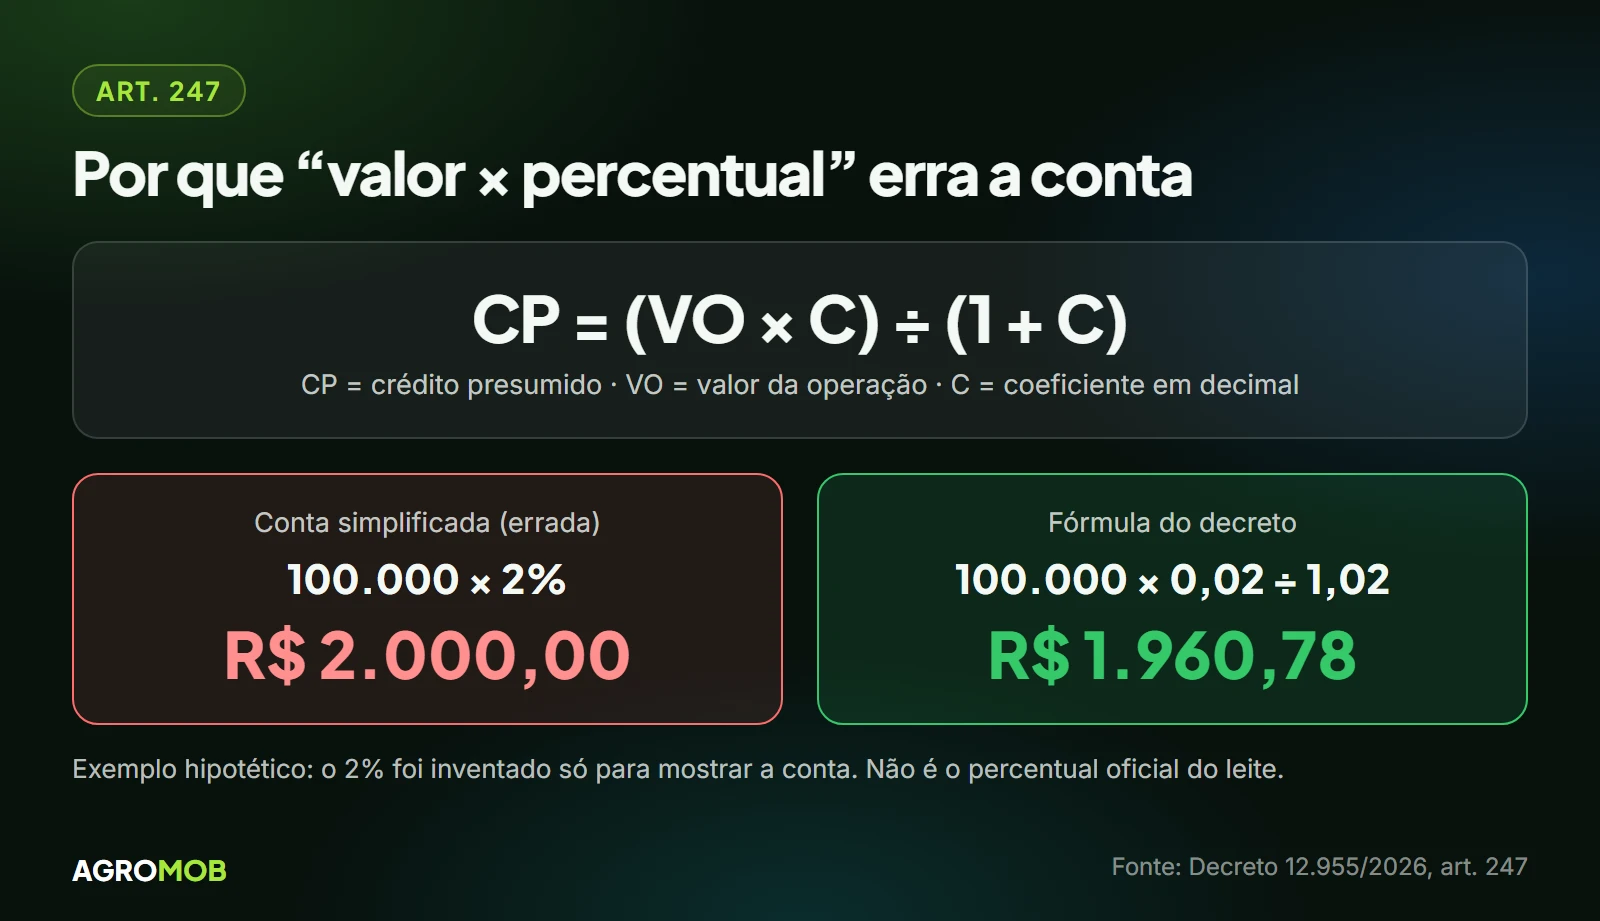
O art. 247 traz CP = (VO × C) ÷ (1 + C). Não é “valor da compra × percentual”: o divisor 1 + C existe porque o valor da operação já inclui o crédito.
O exemplo é totalmente hipotético: o 2% foi inventado só para mostrar a conta. Não é o percentual oficial do leite para 2027, que depende de ato conjunto que este texto não localizou.
O que ainda não tem resposta oficial
- Quem emite a NF-e do fornecimento. O produtor, de forma assistida ou por representante, ou o laticínio com nota de entrada? Isso muda quem é o emitente do evento 112110.
- Pagamento parcial. O 112110 só aceita quitação integral, e o art. 245 fala em “à medida que os pagamentos forem confirmados”. A NT não mostra como as duas coisas se encaixam, e quem paga por fechamento, com descontos de qualidade, sente isso.
- O percentual do leite. O coeficiente C e a tabela
cCredPres(Anexo IV da NT) dependem de ato oficial. - Uma nota por coleta? Nada do que foi lido obriga uma NF-e por coleta diária. Consolidação por período é pergunta para a Receita e para a Fazenda do estado.
- Cooperativas, integrados e optantes do regime regular têm regras próprias (LC 214, art. 168).
- Versão da NT. A leitura aqui é da v1.53; a v1.71 é a vigente no portal.
O que fazer nas próximas semanas
Nenhum destes passos depende de resposta oficial, e todos reduzem o trabalho manual do fechamento de hoje:
- Cadastro fiscal do fornecedor, com data de vigência: pessoa física ou jurídica, Simples, cooperado.
- Vínculo entre coleta, documento e pagamento, por fornecedor e por período, feito pelo sistema e não por conversa.
- Pagamento parcial, desconto e adiantamento registrados como eles acontecem de verdade.
- Lista de pendências por produtor: quem não tem documento, quem tem documento sem pagamento conferido.
- Guarda de XML e protocolos, porque o crédito vai precisar de comprovação.
- Conversa com o contador e com a Fazenda do estado. O Paraná, por exemplo, pode ter norma de transição para a nota de entrada.
Checagem de fatos
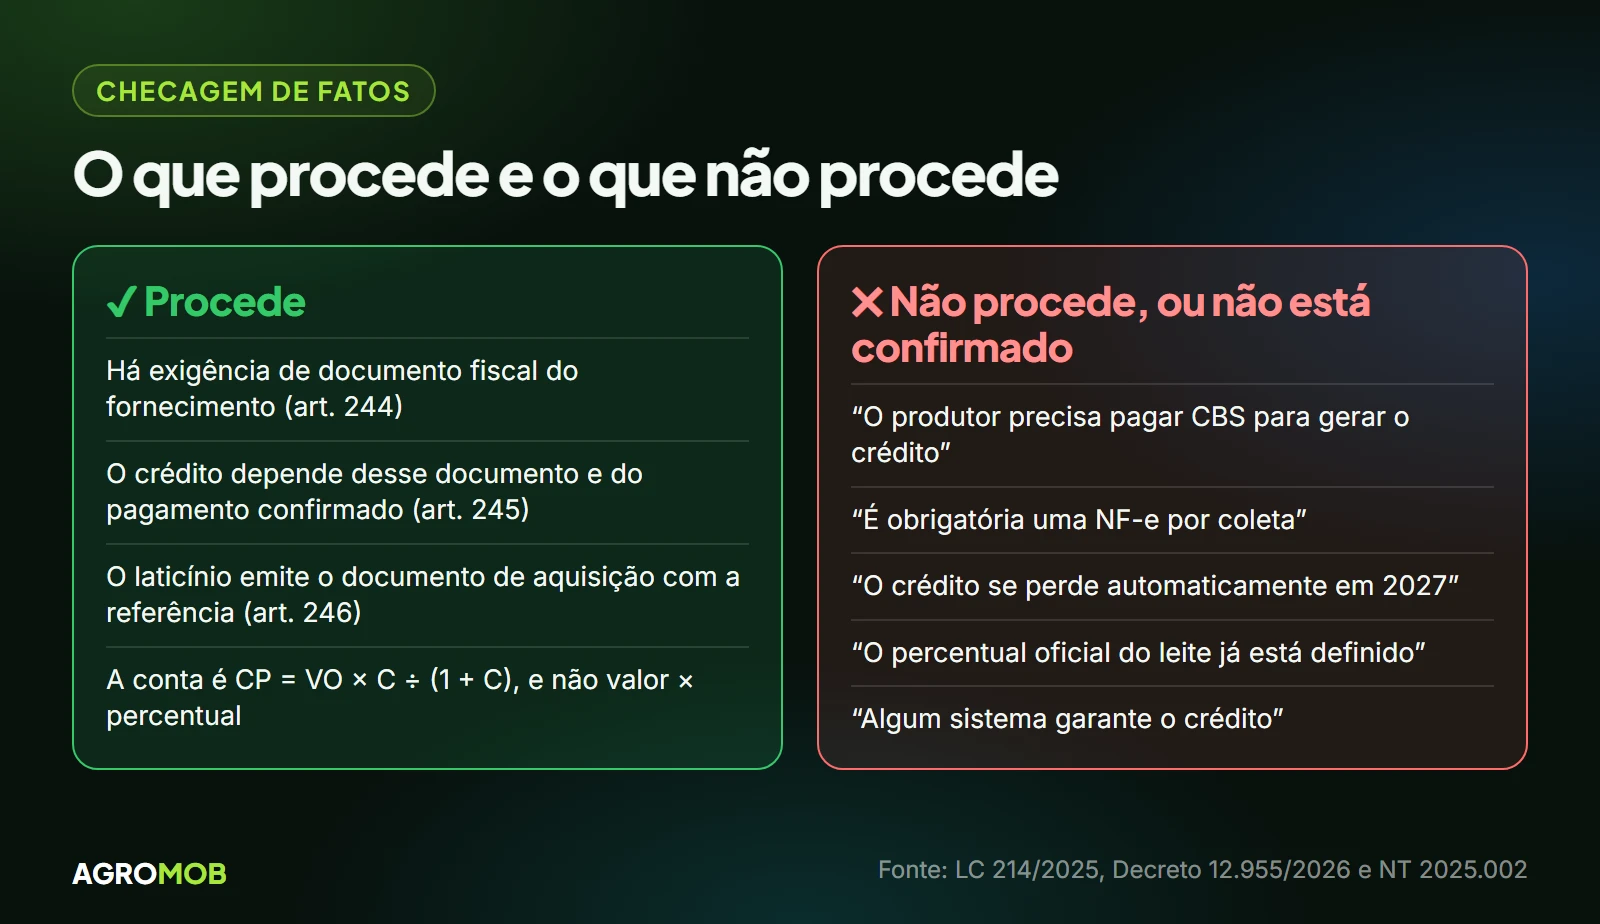
Perguntas frequentes
O produtor vai ter que emitir uma nota por coleta?
Não há, no que foi lido, essa exigência. O art. 244 exige documento fiscal na saída dos bens; a periodicidade e a emissão assistida dependem de regulamentação.
A nota de entrada que o laticínio emite hoje continua valendo?
Não dá para afirmar que basta. O art. 246 exige que o documento da aquisição referencie o do fornecimento, e o art. 245 vincula o crédito a ele.
Dá para automatizar tudo isso hoje?
Parte. A coleta por produtor, o fechamento, o pagamento e as notas com XML já existem no AgroMob. O documento do fornecimento do produtor e os eventos 112110 e 211110 dependem de a regulamentação definir quem emite e como, e de homologação.
Um blog disse que o crédito se perde se o evento não for registrado em 2027. É verdade?
Essa afirmação não vem da NT nem do decreto lidos. Desconfie de “perda automática” sem fonte.
Fontes oficiais
Tudo o que está acima parte destes textos. Confira a versão vigente de cada um antes de decidir:
- Lei Complementar 214/2025, texto atualizado (Câmara dos Deputados): arts. 164 a 168.
- Decreto 12.955/2026, que regulamenta a CBS (Senado Federal): arts. 244 a 247.
- Portal Nacional da NF-e: Informes Técnicos, entre eles a Nota Técnica 2025.002-RTC.
- Tabela de Crédito Presumido (Portal da Conformidade Fácil): código 1, aquisição de produtor não contribuinte.
Automatize o fechamento antes de 2027
Em vez de pedir nota a mil produtores por conversa, parta do que o seu laticínio já registra. Veja como o fechamento do leite fica hoje no AgroMob e o que falta para chegar lá, sem trocar tudo o que você usa.
- Conheça a página do AgroMob para laticínios e o fechamento e pagamento do leite.
- Se preferir começar pelos números, abra a calculadora do crédito presumido do leite.
- Veja como o AgroMob acompanha a produção do produtor rural, do leite ao financeiro.
Texto de 6 de novembro de 2026. As normas e as versões das notas técnicas mudam: confira a versão vigente antes de decidir.
Escrito por
Fernando Damke
CEO
Fernando Damke é contador, mestre em Administração pela Universidade Estadual do Oeste do Paraná (Unioeste) e CEO da AgroMob. Neste blog, escreve sobre impostos, obrigações fiscais e gestão da propriedade, com a rotina do produtor como ponto de partida.